資産状況を公開!(2026年8月度)連続の夏のボーナスで黒い夏は続くか!?
どうも、緋色です。
8月も株式市場は堅調でしたね。
日経平均株価は7月の下落から持ち直し、8月末には66,000円台まで回復。一方、米国株も高値圏での推移が続いており、我が家の資産もその恩恵を受けています。
少し前まで「総資産6,000万円突破!」と喜んでいたはずなのですが、気が付けば次の大台である7,000万円が目前に……。
ここまで上昇が続くと嬉しい反面、「さすがに上がり過ぎでは?」という怖さもあります(;´Д`)
それでも我が家の投資方針は変わりません。
相場を予想して売買するのではなく、今月も淡々と積み立てていきます。
そんな我が家の8月の資産はどうなったでしょうか?今月もしっかりと公開していきます!
8月の家計簿
8月の収入
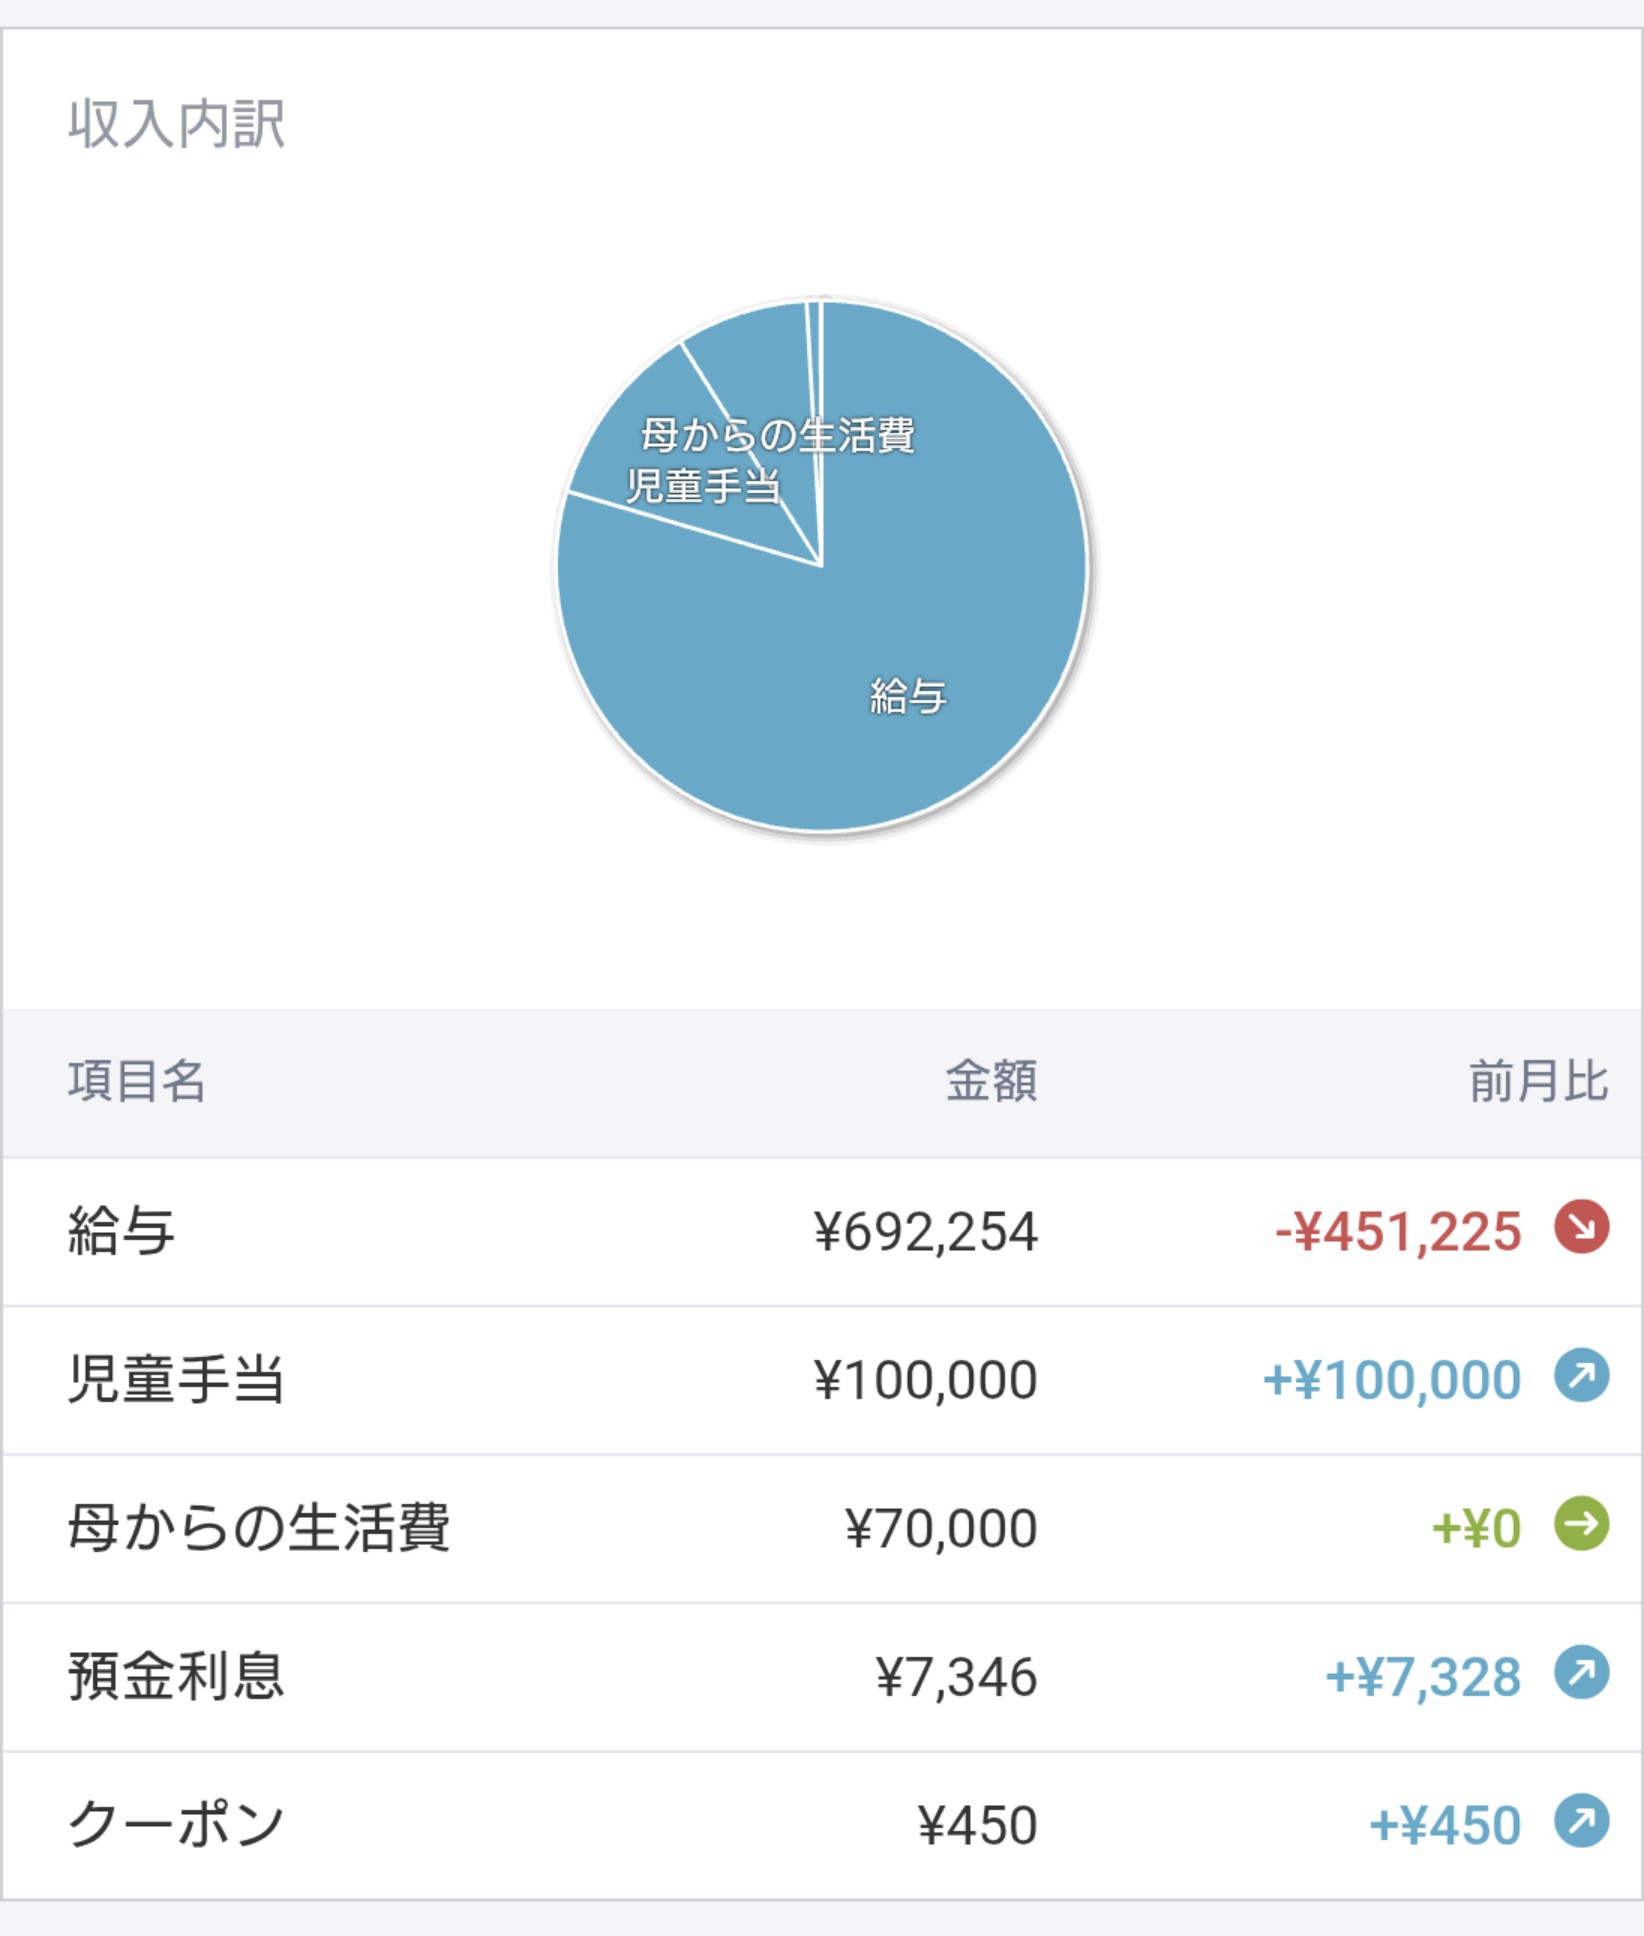
収入内訳詳細(※株の配当金は収入に含めていません)
- 緋色の給与 331,347円
- 妻の給与 170,601円
- 妻の夏のボーナス 190,306円
- 児童手当 100,000円
- 母からの生活費 70,000円
- 預金利息 7,346円
- クーポン 450円
合計870,050円
今月は妻の夏のボーナスと児童手当が重なったこともあり、収入は870,050円となりました。
先月は私の夏のボーナス、今月は妻の夏のボーナスと、2か月連続でボーナスの恩恵を受けています。
毎月これだけの収入があればFIREも一気に近づきそうですが、当然そんなわけにはいきません(笑)
臨時収入だからこそ無駄遣いせず、今後の資産形成に役立てていきたいと思います。
8月の支出
前提条件(我が家の状況)
- 我が家(妻、子供達含め5人家族)は、現在緋色の実家で生活しています。実家では緋色の母と一緒に生活していますが、母とは家計は別にしています。
実家暮らしの為、我が家の支出には水道光熱費や食費の一部が含まれていません。その代わりに、母に月々7万円を家賃として渡すことになっています。※2024年途中から実家を引き継ぐことになりました。水道光熱費等の全ての費用を負担する代わりに、母から毎月7万円を家賃として頂くようなりました。
- 「現金・カード」の項目には、毎月楽天キャッシュ(クレジットカード)で投資信託を購入した分(夫婦で10万円分)が含まれています。本来ならば貯蓄扱いなのでしょうが、グラフには支出として表示されてしまいますので、貯蓄には含めていません。
- 食費に関しては、自分達だけでの外食や母に御馳走したもの等は、区別せずに家計に含まれています。(それ以外は結構グレーですが……)
- 自販機等、領収書が出ない少額の買い物は家計簿には入っていません。その代わり毎月末に、保有している現金(財布)の分をマネーフォワードに入力し直して調整しています。
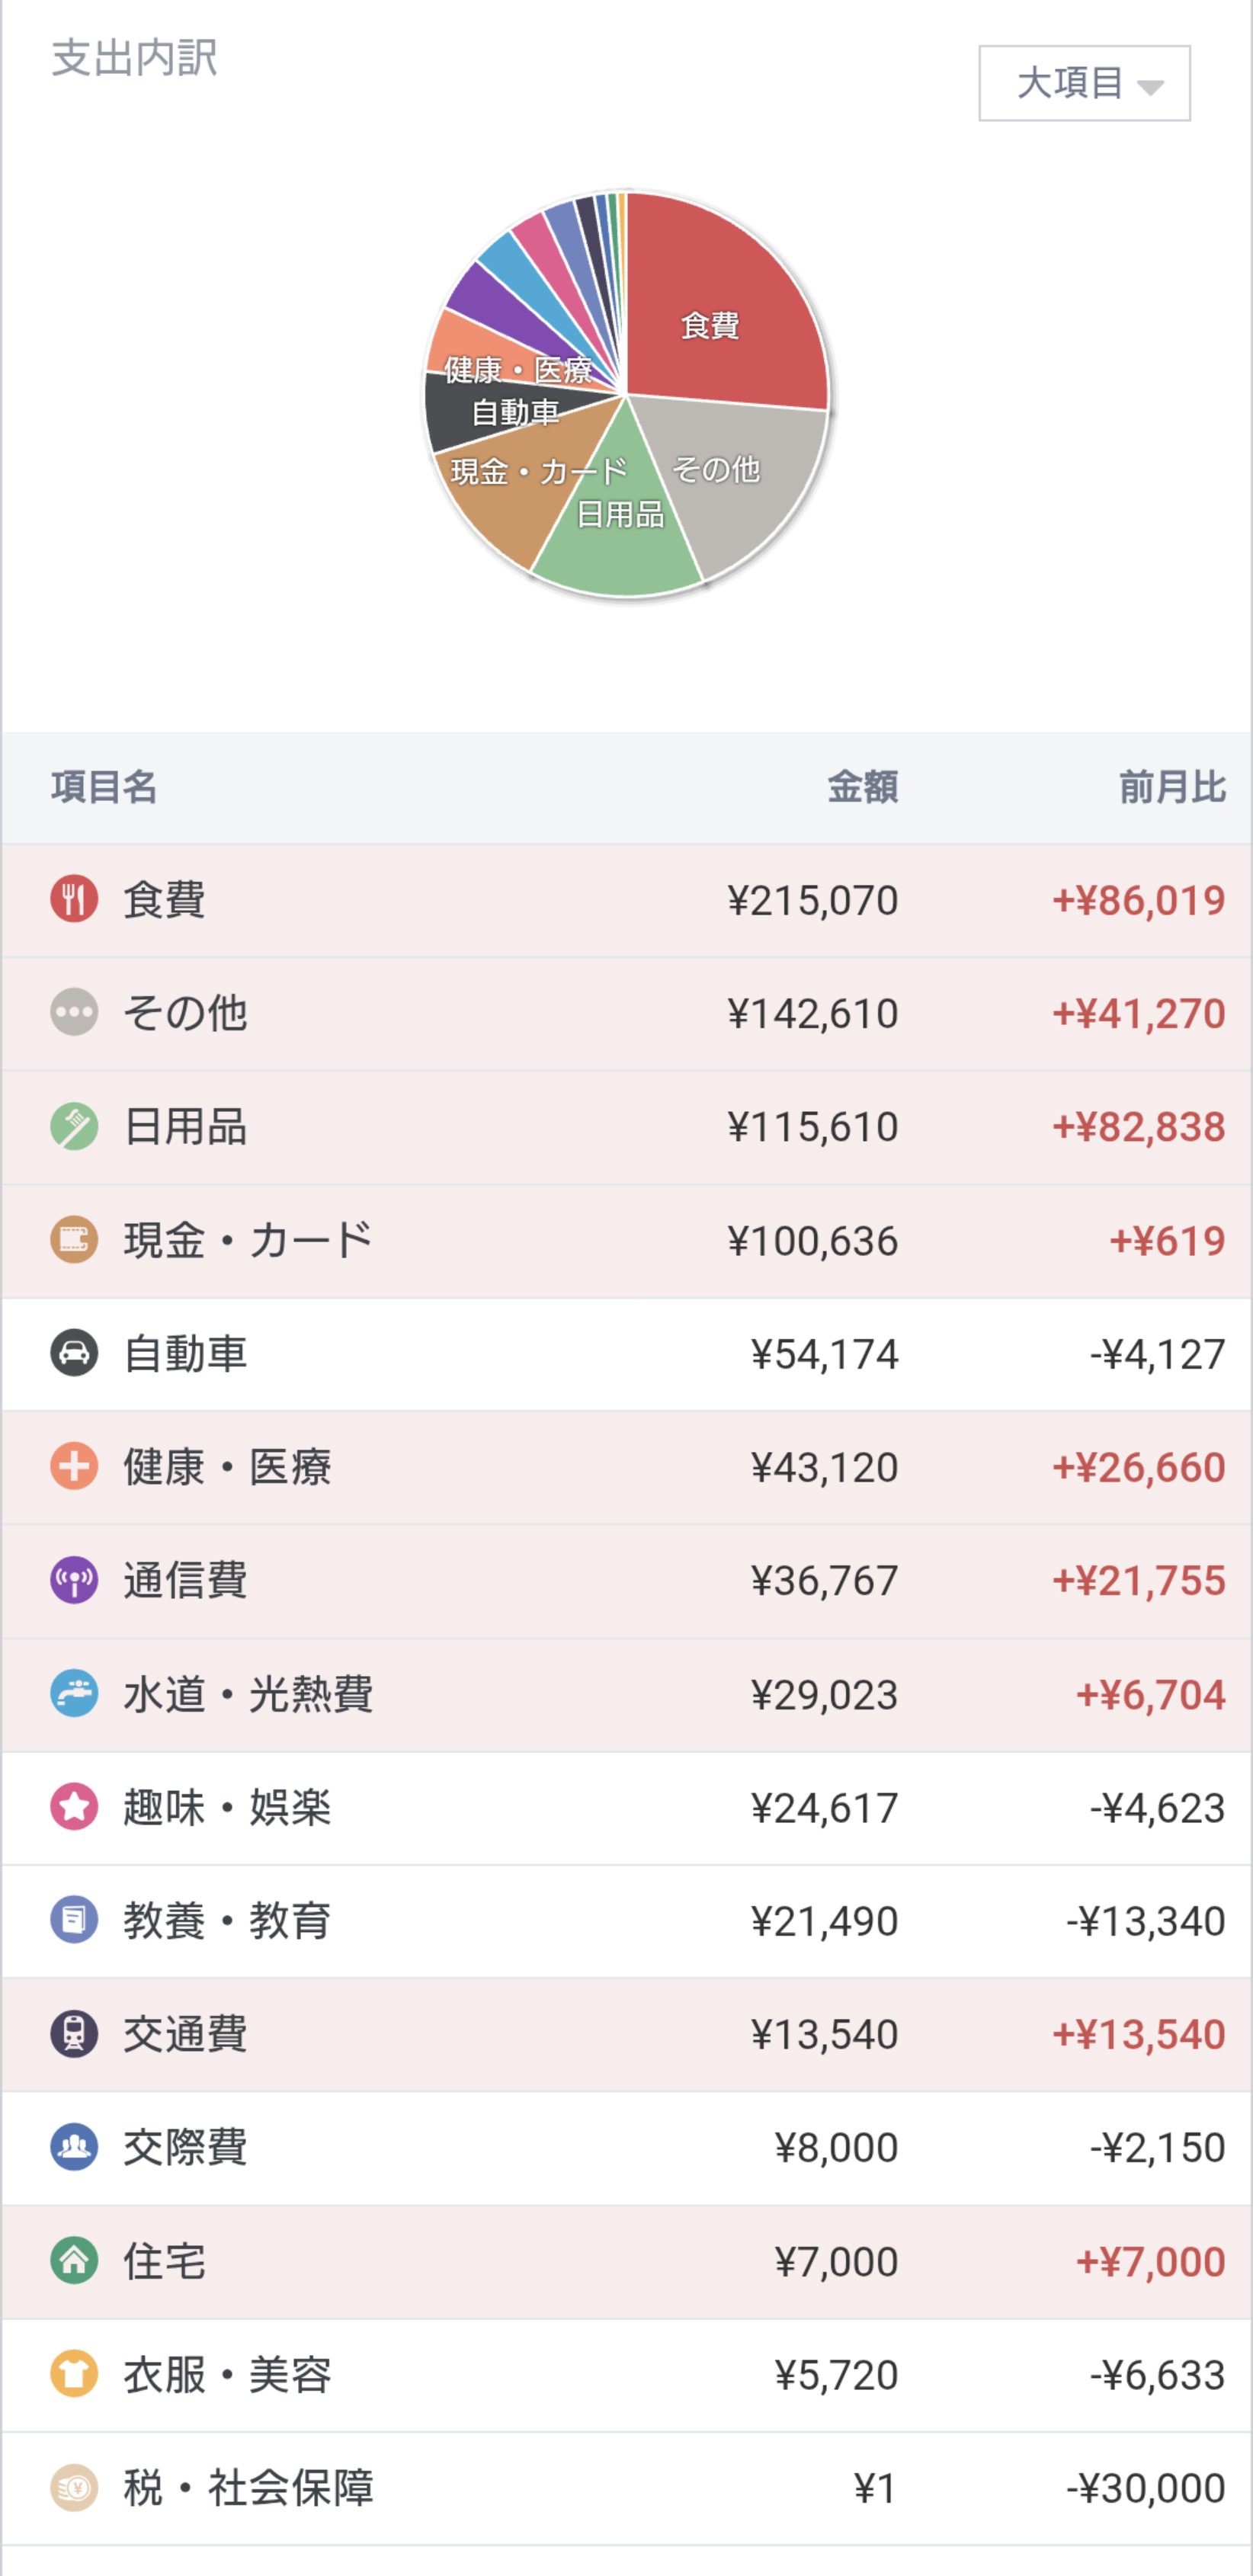
今月の支出は817,378円とかなり多くなりました。
妻のボーナスがなければ完全に赤字です……。
収入が増えると財布の紐も緩みがちですが、FIREを目指している以上、収入だけではなく支出もしっかり管理していかないといけませんね。
8月の収支成績
今月の成績はこんな感じでした。
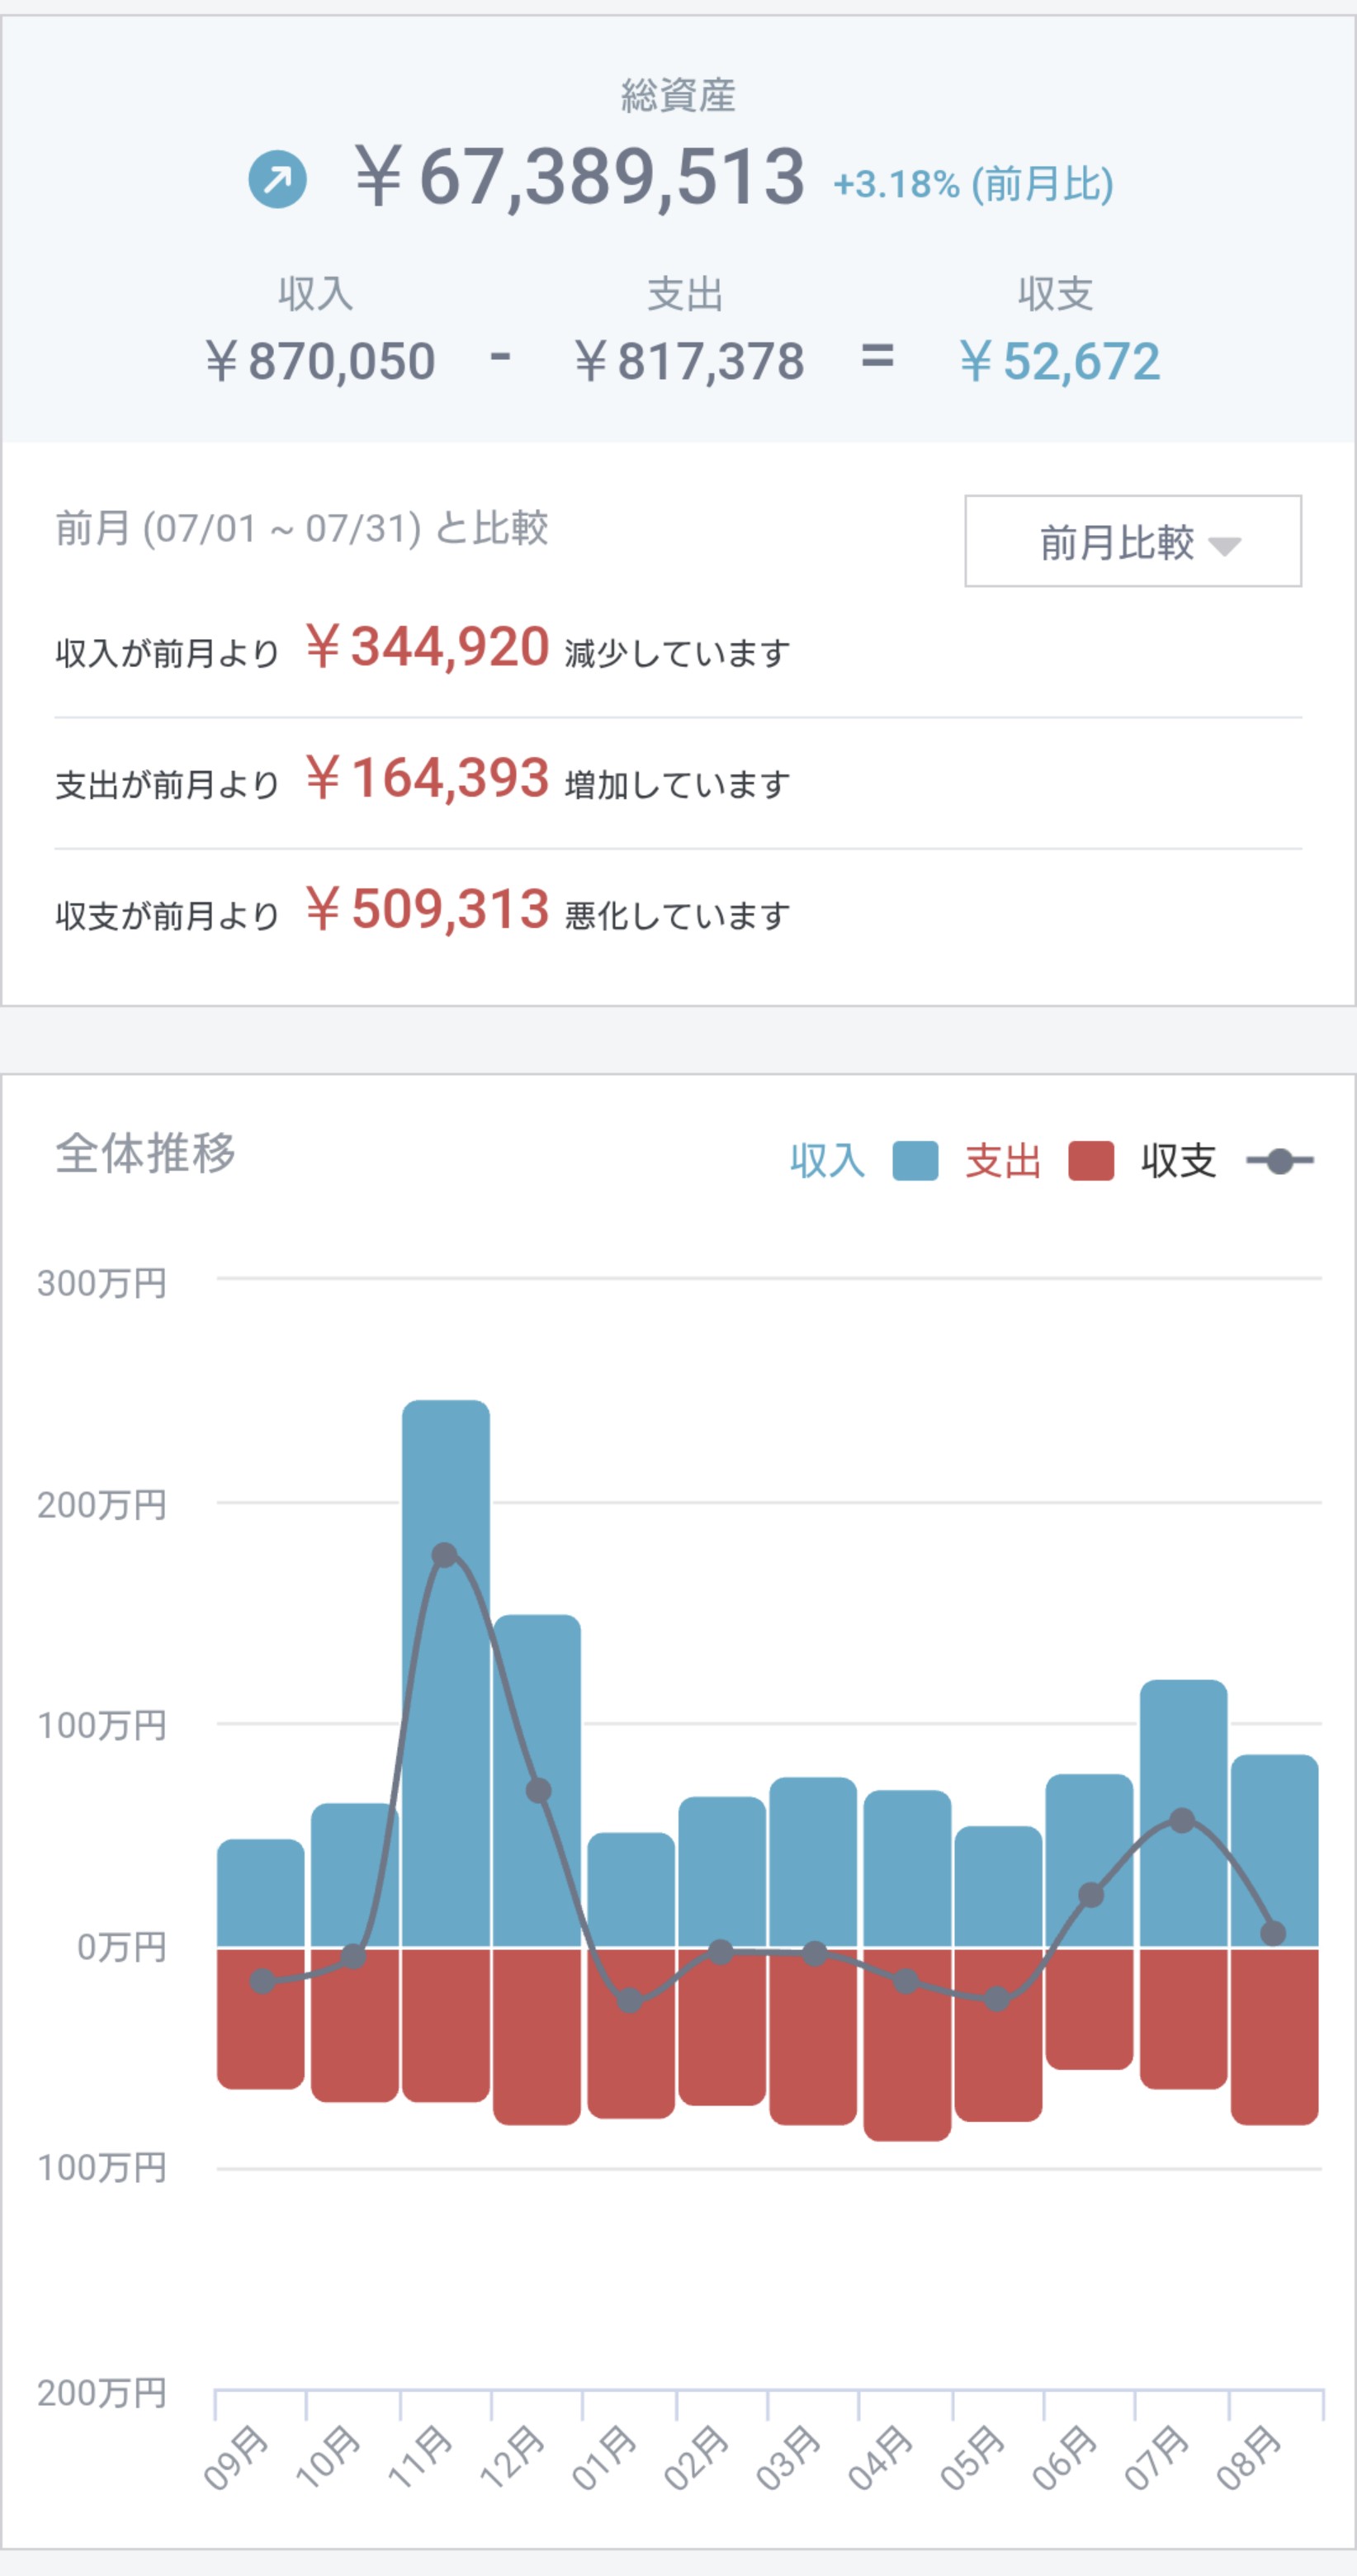
何とか今月も黒字を確保することができました。これで6月、7月、8月と3か月連続の黒字です!
ただし、今月は52,672円の黒字とかなりギリギリ。前半の赤字を取り戻すには、もう少し頑張りたいところです。
8月の貯蓄率
では、8月の貯蓄率を見て行きましょう。
8月の貯蓄率は、870,050円(収入)-817,378円(支出)=52,672円(貯金)なので、
52,672円/870,050円×100=6.053904948≒6.05%でした。
現在の資産状況(2026年9月16日現在)
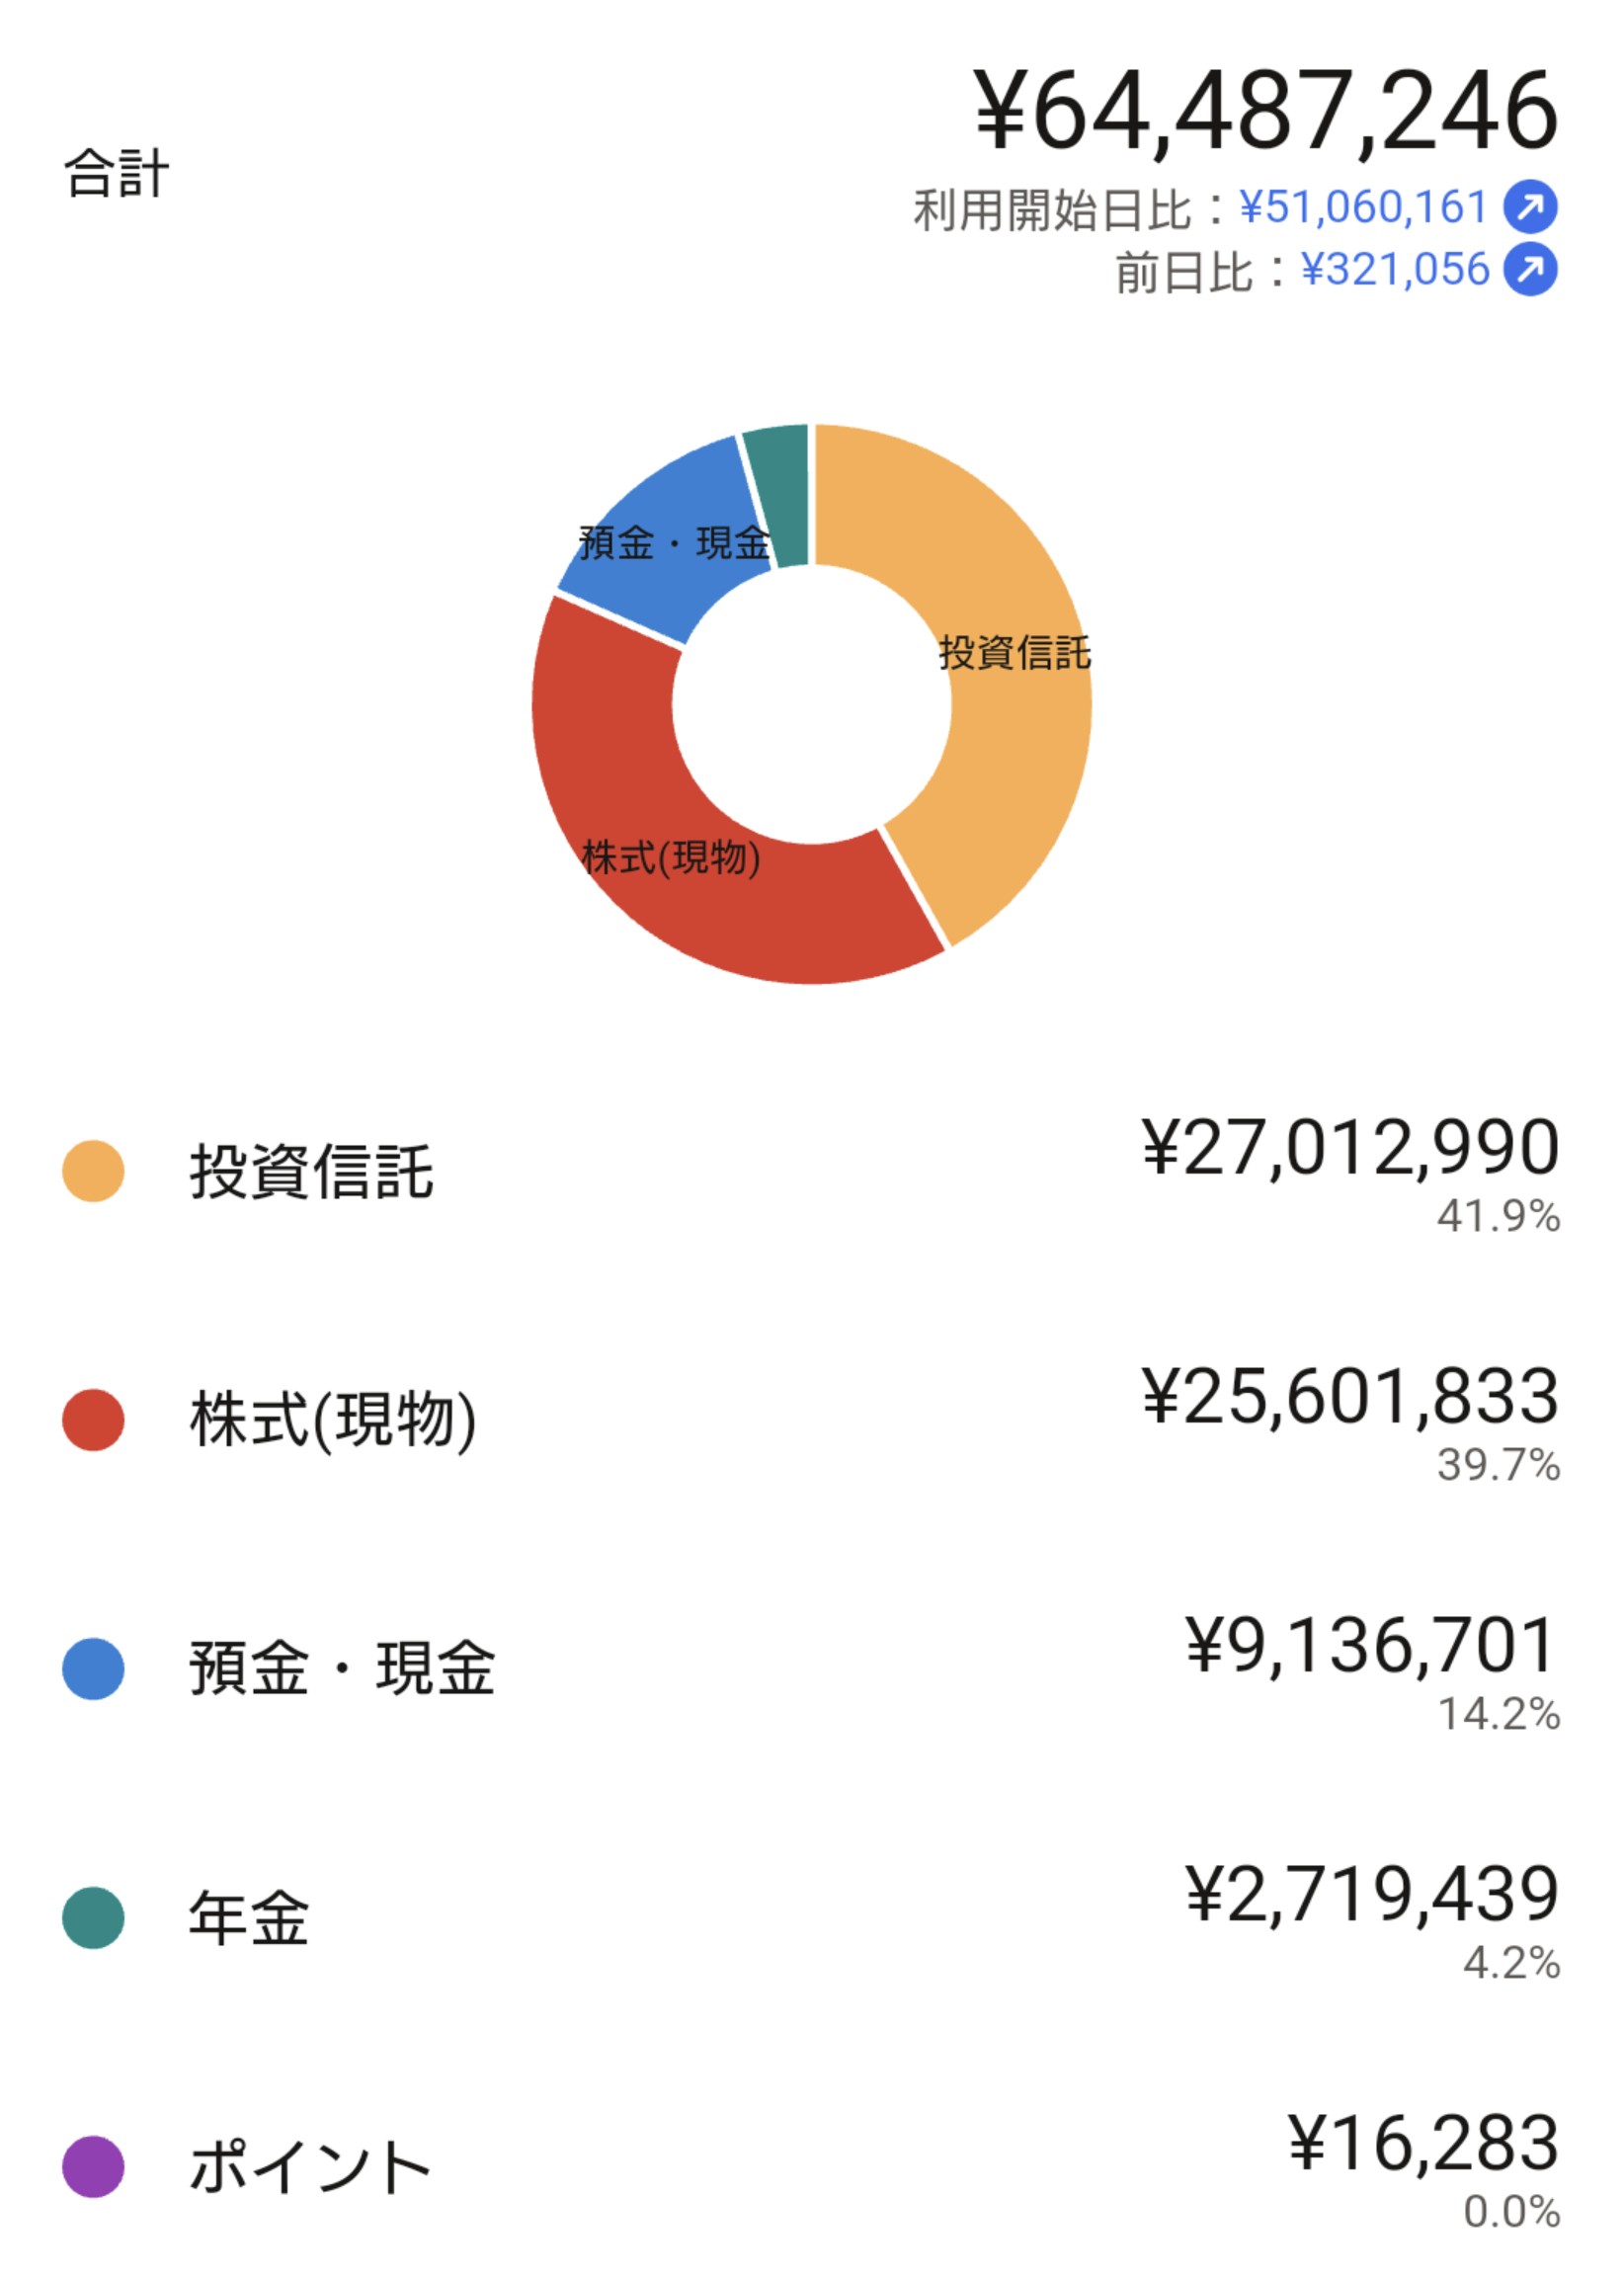
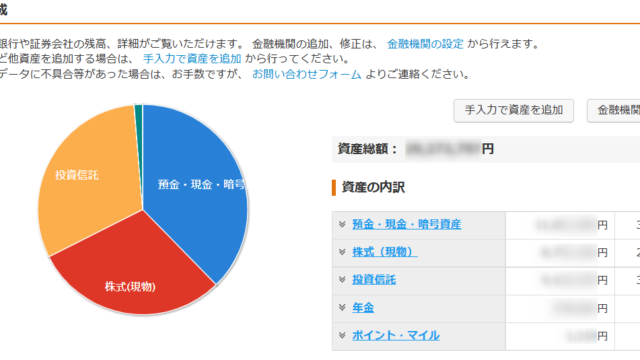
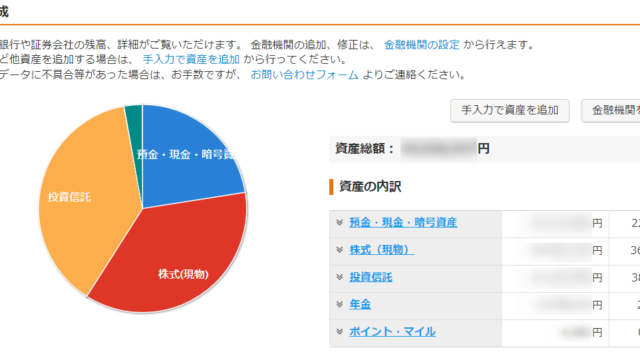
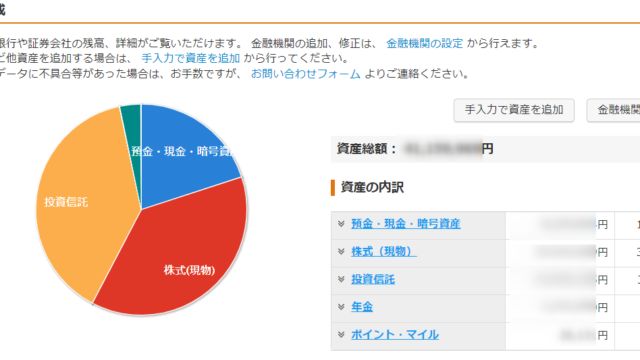
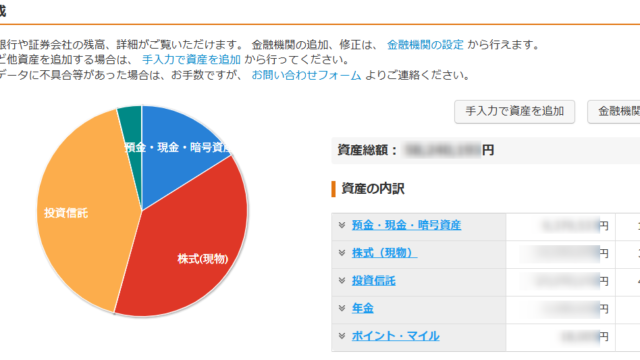
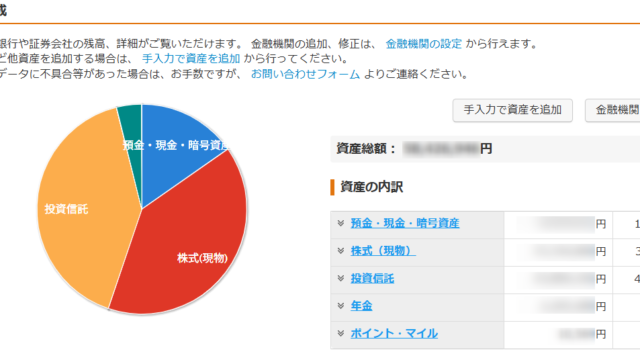
株価上昇の恩恵もあり、総資産は引き続き高水準で推移しています。
そして、前回の記事でも触れた総資産7,000万円がいよいよ目前まで迫ってきました。
もちろん、この増加のすべてが我が家の入金によるものではありません。
資産額が大きくなってきたことで、株価や為替が少し動いただけでも資産全体が大きく増減するようになってきました。
嬉しい反面、下落相場になれば逆方向にも同じことが起こるわけで……。
資産額だけを見て浮かれすぎないようにしたいですね。
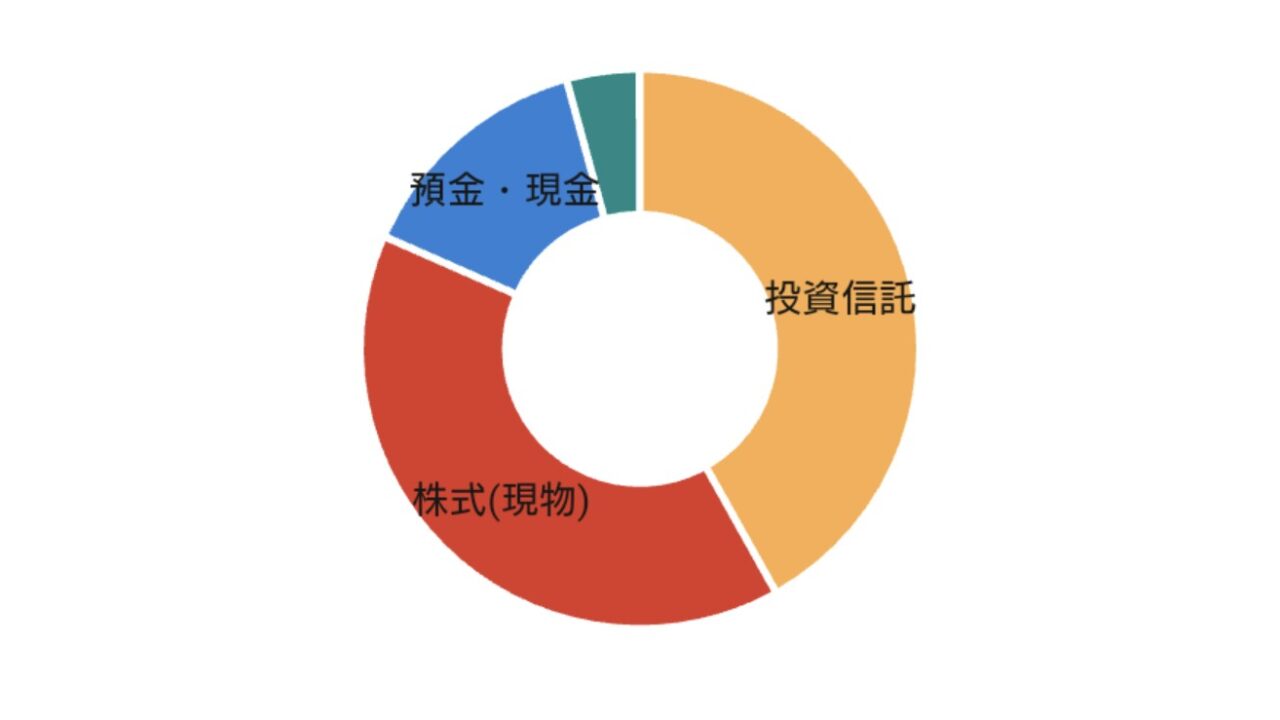
資産構成及び時系列推移(過去1年)
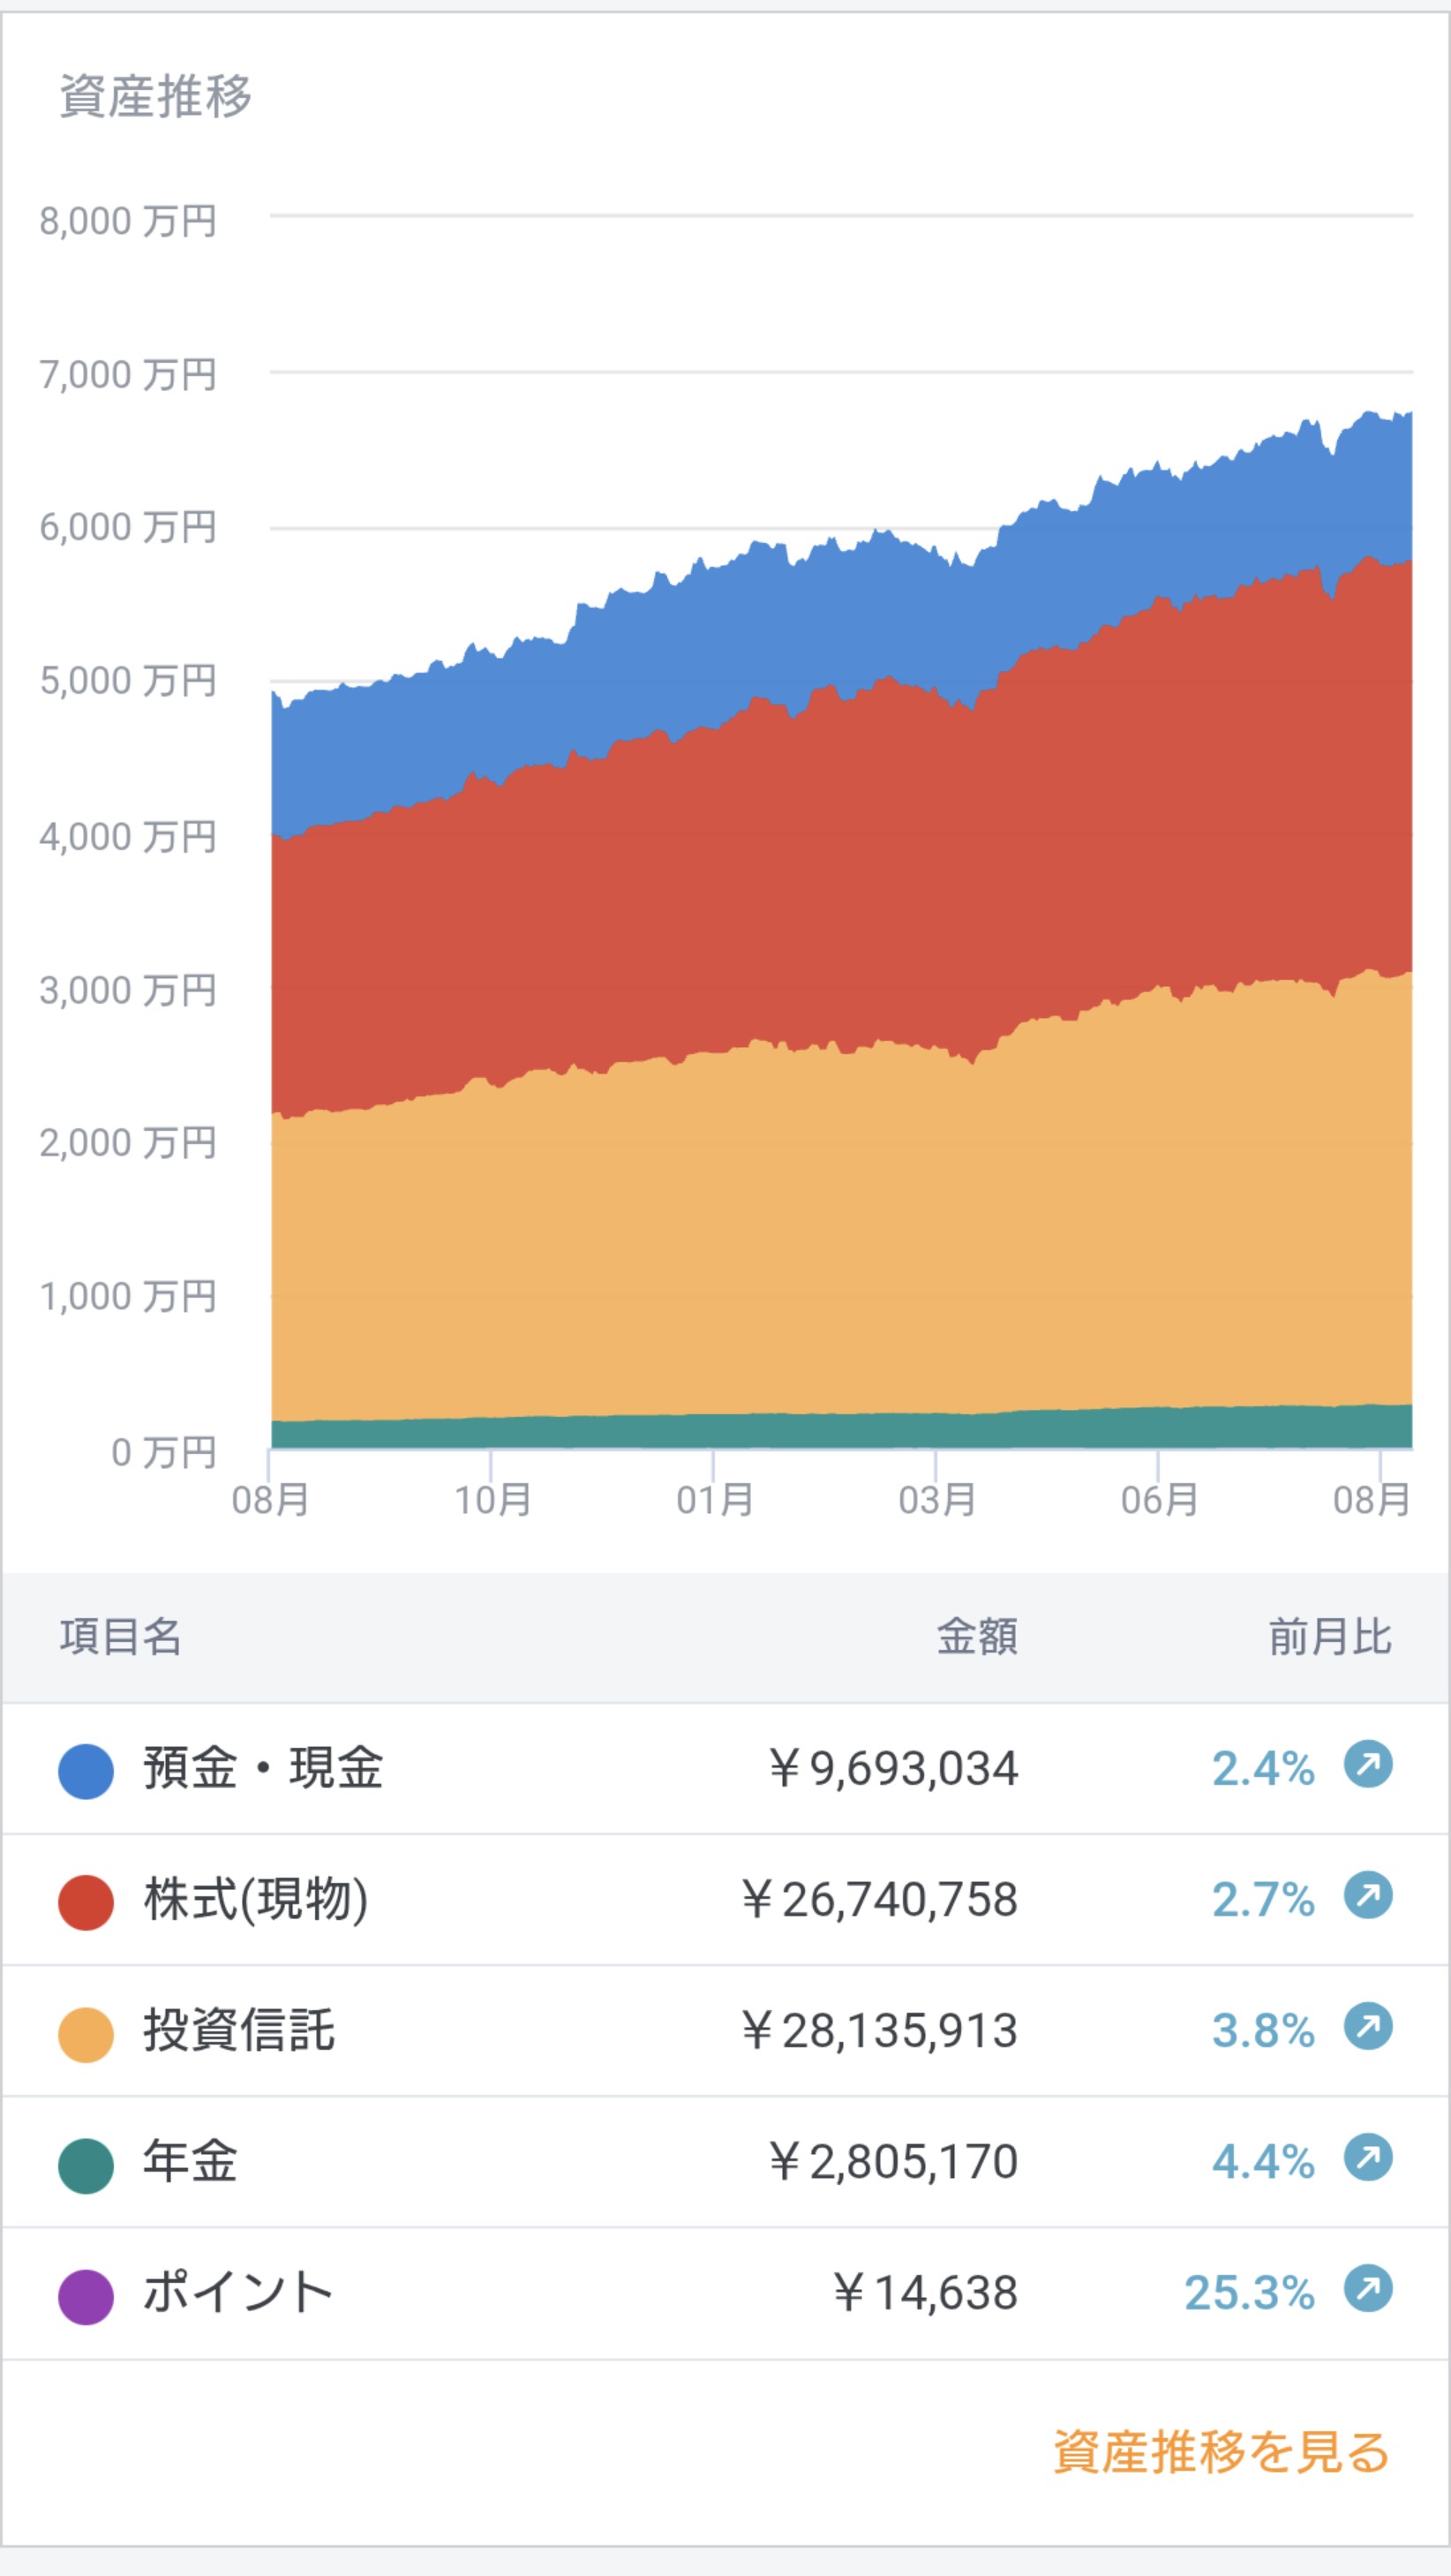
1年間の推移を振り返ってみると、多少の上下はありながらも資産は大きく増加しています。
最近は特に株高の影響が大きく、積立による増加以上に「資産そのものが働いている」と感じる場面が増えてきました。
これが資産形成における複利の力なのでしょう。
逆回転した時が少し怖いですが、下落相場になってもこれまで通り積立を続けていきます。
現在のポートフォリオ(2026年9月16日現在)
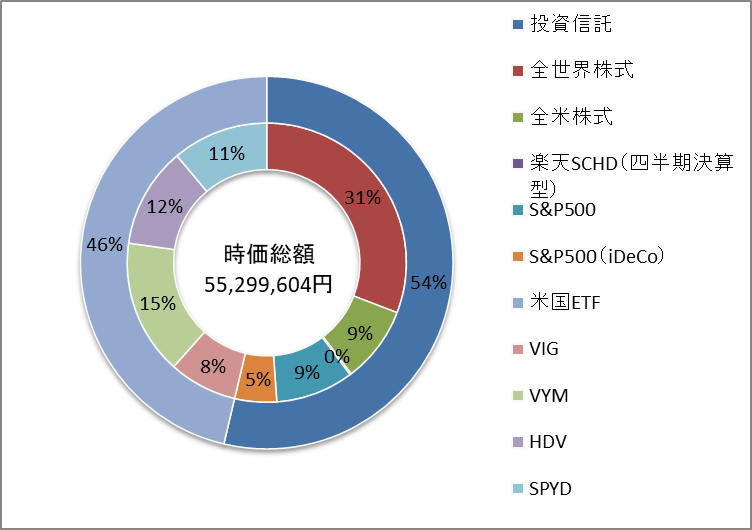
今月は以下のように買付をしました。
投資信託
- 楽天VTI:50,000円(妻のつみたて投資枠を楽天カードで自動買付)
- 楽天SCHD(四半期決算型):50,000円(妻の成長投資枠を楽天カードで自動買付)
- S&P500:50,000円(緋色のつみたて投資枠を楽天カードで自動買付)
米国ETF(※金額指定(米ドルで各銘柄500USD)で買付をしています)
- SPYD:49.69USD×9株(妻の成長投資枠で自動買付)
- VIG:242.03USD×1株(緋色の成長投資枠で自動買付)
- VYM:163.91USD×2株(緋色の成長投資枠で自動買付)
約定日の為替レート:160.64円/1USD(2026年9月2日現在)
先月から始めた楽天SCHD(四半期決算型)も含め、今月も予定通り買付を行いました。
為替は1ドル160円台と相変わらずの円安水準。
米国ETFを購入する身としてはなかなか厳しい為替ですが、円高になるタイミングを待っていても分からないので、引き続き機械的に買い付けていきます。
現在保有している株式の状況(2026年9月16日現在)
<投資信託>
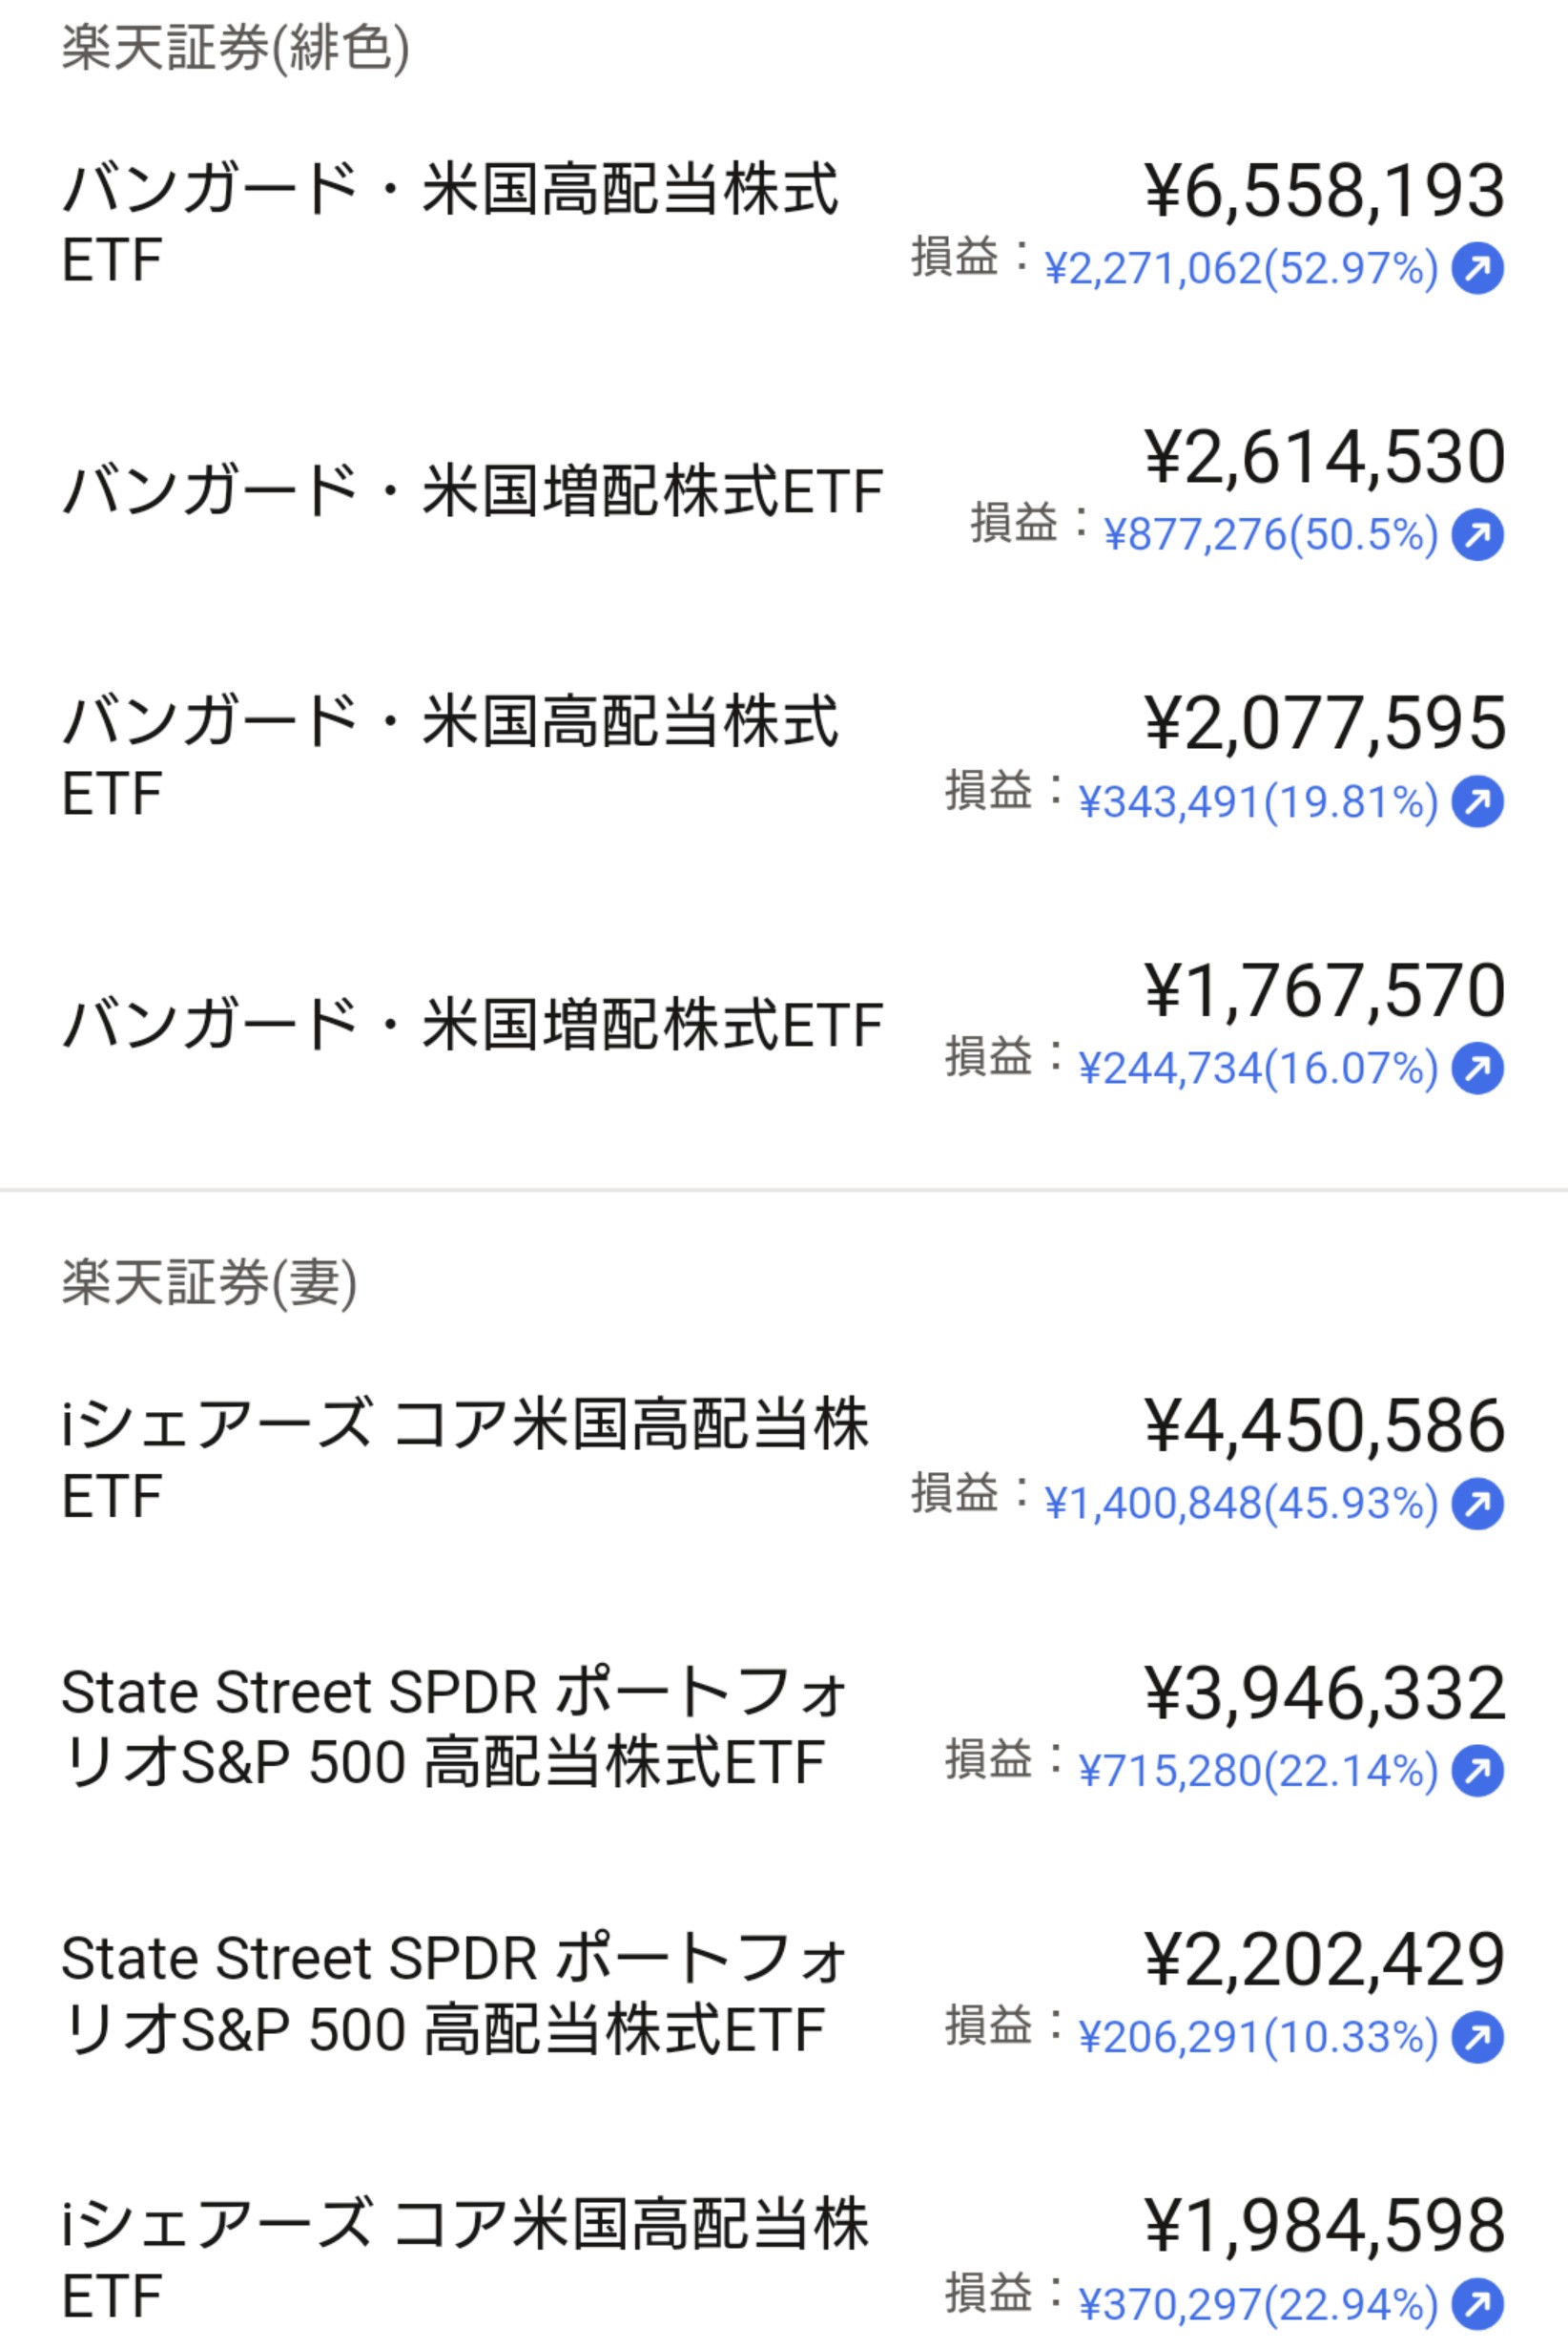
<米国ETF>
<iDeCo(投資信託)>
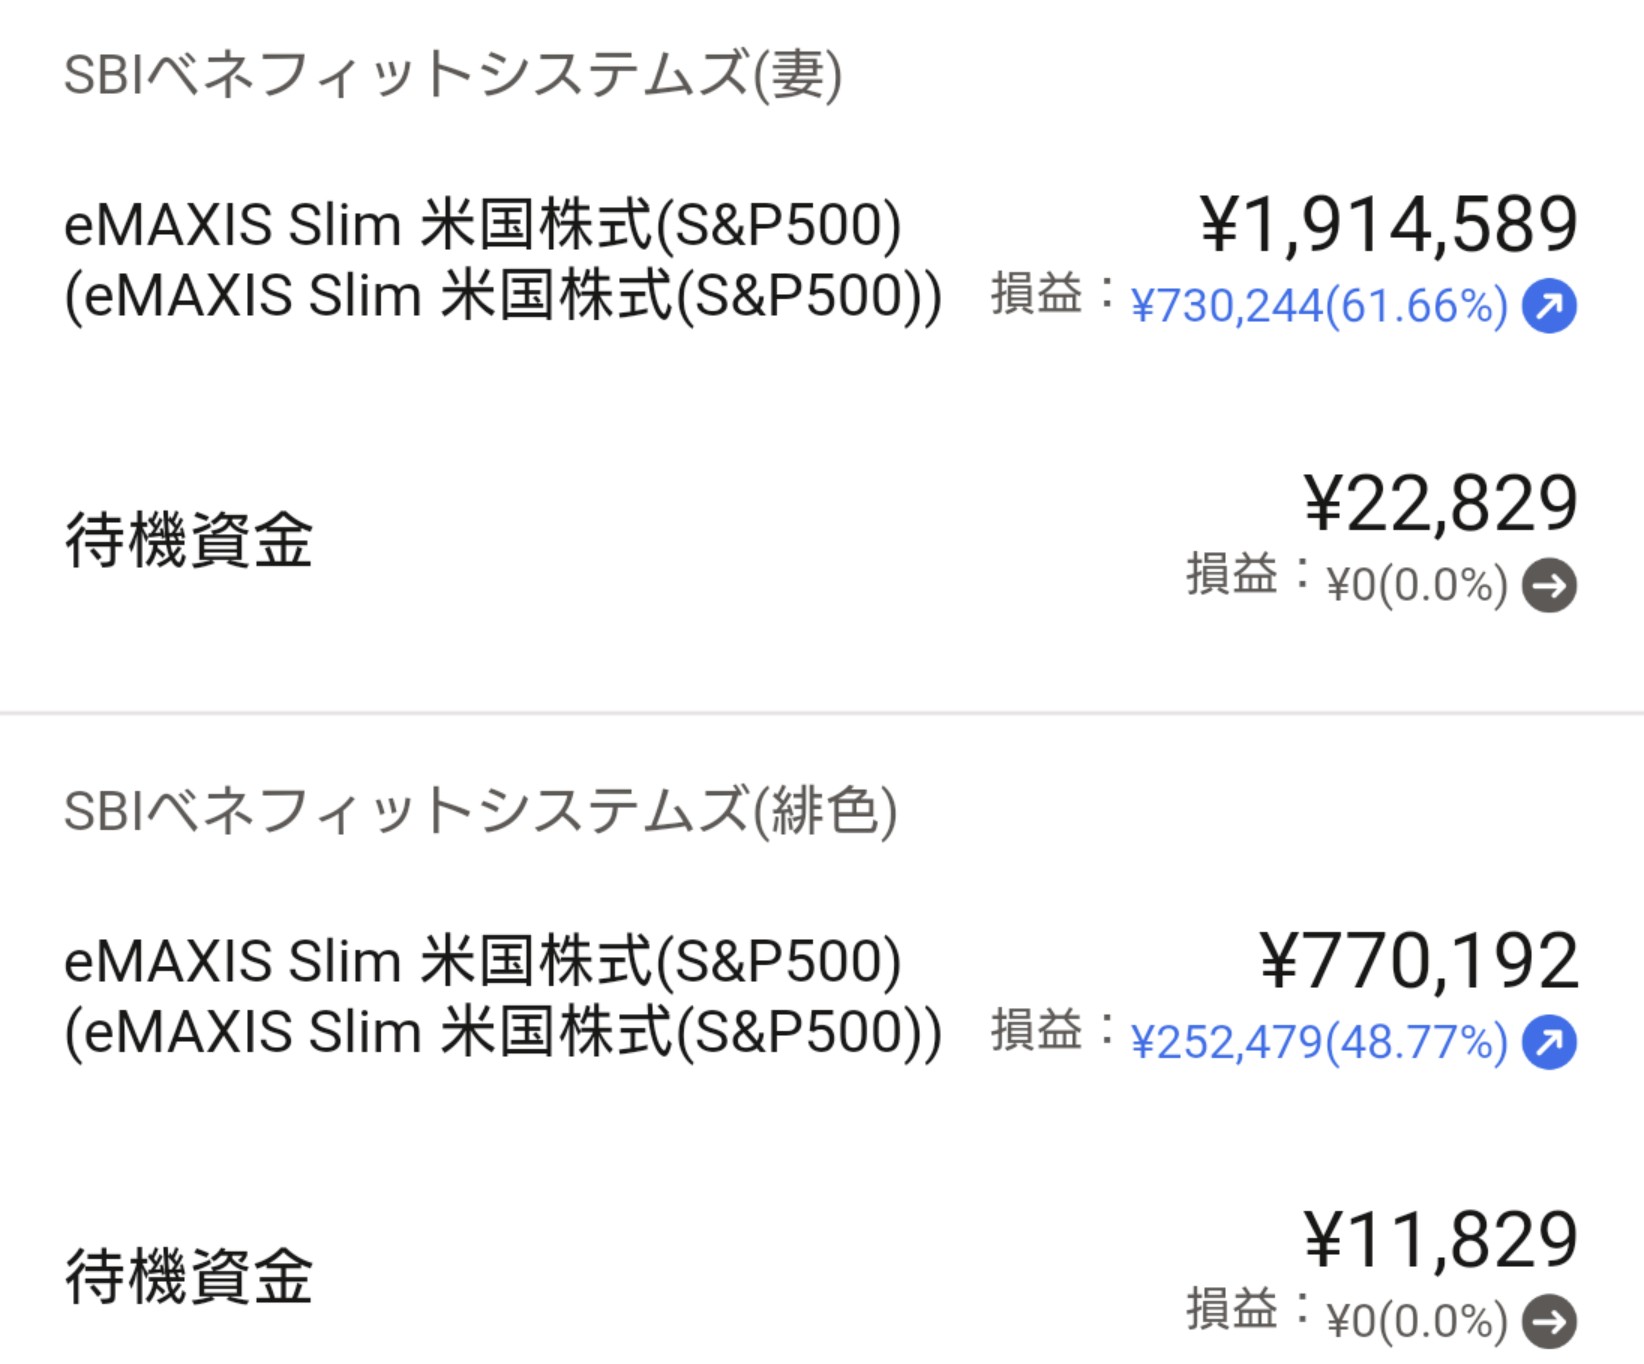
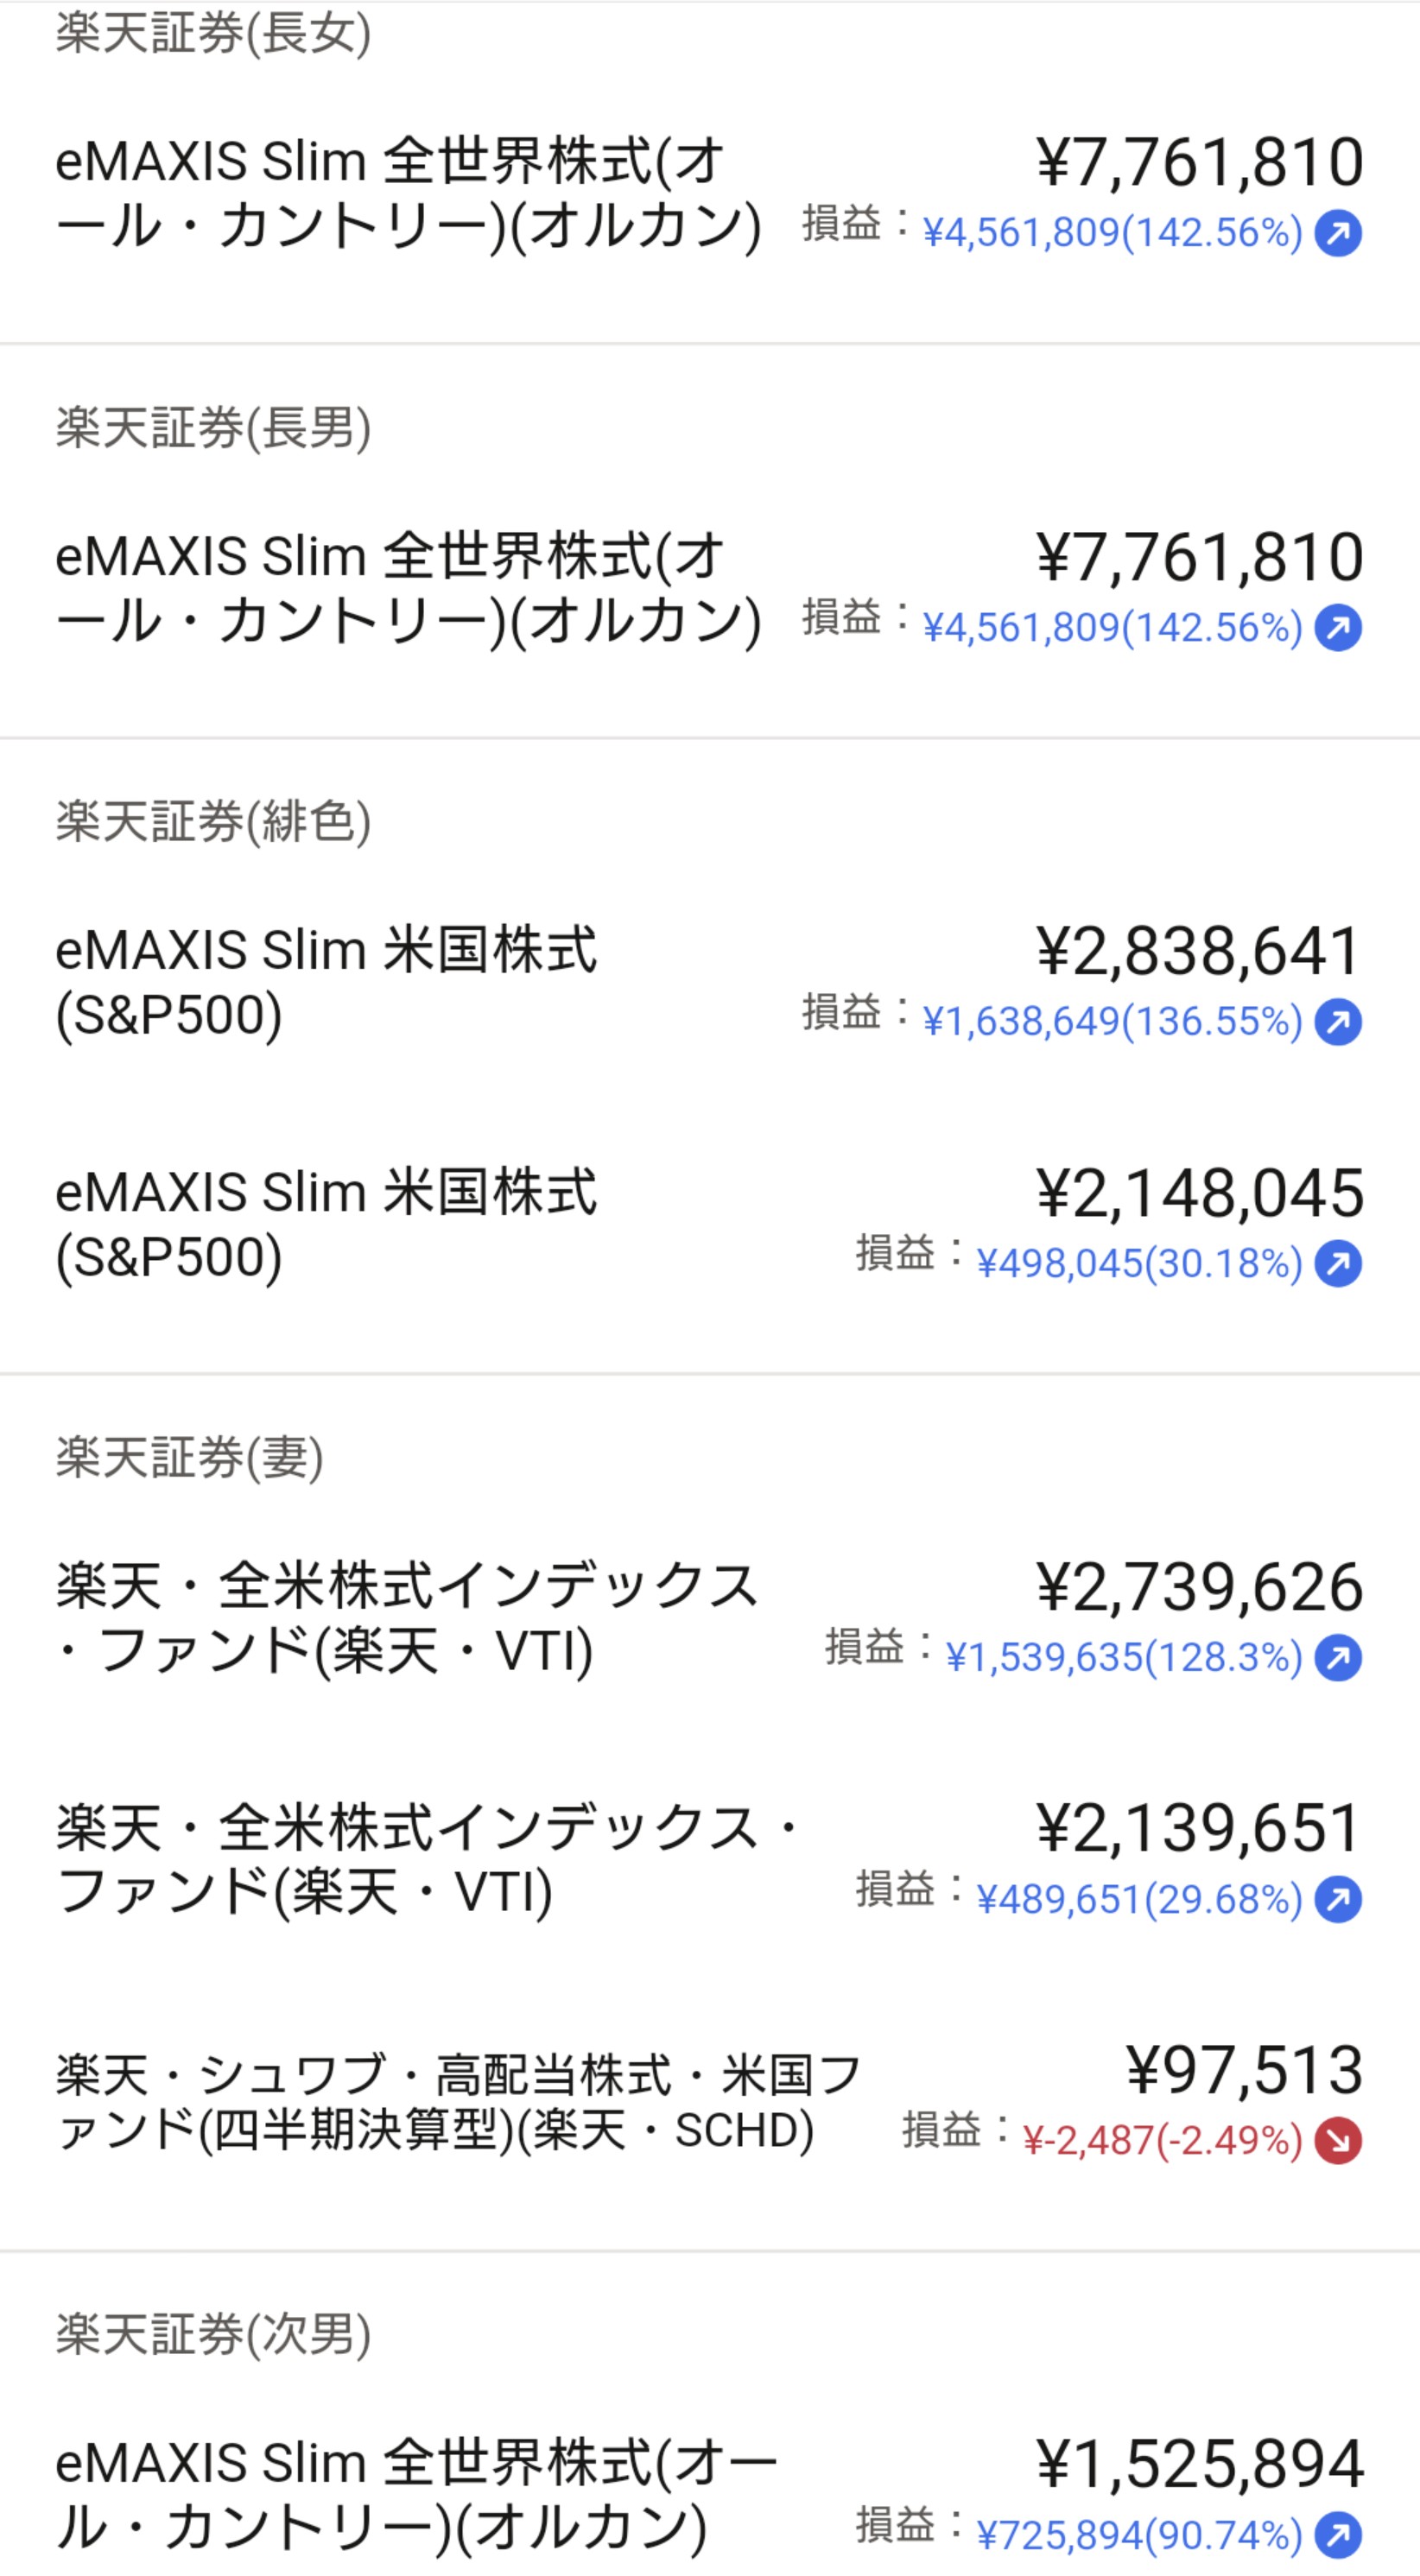
保有している投資信託・米国ETFともに、全体としては順調に推移しています。
相場が好調な時ほど「もっと投資した方がいいのでは?」と思ってしまいますが、ここで欲を出して投資方針を変えるつもりはありません。
良い時も悪い時も同じことを続ける。
結局、それが我が家には一番合っている投資方法だと思います。
現在のFIRE達成率
FIRE達成率のルール※④と⑤を改定しました
- 大前提として、年間の支出≦年間の配当金となればFIRE達成とする。
- FIRE達成度は、年間の配当金/年間の支出×100=FIRE達成率(%)で表す(計算後に小数点第二位で切り捨てる)。
- 2020年の年間支出450万円を基準として、そこに現在までの毎月の支出を加算し、2020年1月からの経過月数で割った平均月間支出を算出する(小数点以下は切り上げる)。それを12倍(1年分)にしたものを年間支出とする。よって、年間支出は毎月算出するたびに変動する。 ・450万円(2020年の年間支出)+現在までの毎月の支出/2021年1月からの経過月数=平均月間支出 ・平均月間支出×12ヵ月(1年)=年間支出(毎月変動する)
- 楽天SCHDを除く投資信託は、配当金が無いので、4%ルールにより取り崩すと仮定した金額を配当金とみなす(計算後の値の小数点以下は切捨てる)。 尚、投資信託にはFIREを目的としている性質上、iDeCoの分は含めない。
- ETF自体と楽天SCHDは、分配金(配当金)を発生させるものなので、基本的には売却しない。つまり、売却益を考慮しない。
- 配当金が日本円以外の場合、為替レートはブログに記載された日を基準とする(計算後に小数点以下を切捨てる)。
- 生活防衛資金(500万円)を含む預金は①の配当金には含めないで計算する。
- 厳密に言えば預金にも利子があるが、あまりに少額なので無視する。
まずは②より、現時点の年間支出を算出します。
41,755,557円(2021年1月~2026年7月)+817,378円(8月)=42,572,935円
42,572,935円/80カ月(2020年1月からの経過月数)=532161.6875≒532,162円(平均月間支出)
1年に換算すると、532,162円×12ヶ月=6,385,944円(年間支出)
続いて、年間配当金を算出します。
- 為替レート:155.41円/1USD(2026年9月16日現在)
- 緋色の分配金:865.59USD 妻の分配金:1584.47USD(2026年9月16日現在)
- 全ての米国ETFの分配金:380,763円 (2450.06USD×155.41=380763.82460)
- iDeCoと楽天SCHDの全ての投資信託を「4%ルール」で取り崩した場合の値1,076,619円(26,915,477円×4%=1076619.08円)
- 楽天SCHDの分配金 357円
①+②+③=1,457,739円(年間配当金)
現在のFIRE達成率は、
1,457,739円(年間配当金)/円6,385,944(年間支出)×100=22.82730635≒22.82%(FIRE達成率)
8月の振り返りと今後に向けて
8月は妻の夏のボーナスに助けられ、何とか3か月連続の黒字を達成することができました。
一方で支出は817,378円とかなり多く、貯蓄率はわずか6.05%。家計については手放しで喜べる内容ではありません。
その一方、資産形成については順調で、総資産7,000万円がいよいよ目前まで迫ってきました。
FIRE達成率についても**22.82%**まで上昇。
さらに今月からは、楽天SCHDの分配金357円もFIRE達成率の計算に加わりました。まだ357円ではありますが、これから毎月5万円ずつ積み立てていけば、少しずつ分配金も育っていくはずです。
家計の黒字化と投資による資産形成。
どちらか一方ではなく、この両輪を回しながらFIREを目指していきたいと思います。
そして、まずは目の前に迫ってきた総資産7,000万円。
2026年中に「達成しました!」と報告できるでしょうか……?
今回は以上です。
最後までお読み頂きありがとうございました。
では、また!