資産状況を公開!(2026年9月度)家計を破壊する出来事が起きました(;´∀`)
どうも、緋色です。
9月も国内外の情勢は目まぐるしく変化し、株式市場の先行きが気になる日々が続きましたね。
米国の金融政策や日本の政治情勢、為替の動向など、相場を左右する材料は相変わらず盛りだくさん。
最近は株価の上昇によって我が家の資産も大きく増えていますが、ここまで好調だと逆に少し怖くなってしまいます。
とはいえ、先のことは誰にも分かりません。
今後も相場の動きに一喜一憂せず、淡々と積立投資を続けていきたいと思います。
さて、そんな我が家の9月の家計ですが、思わぬ出費によって大赤字となってしまいました……。
それでは今月も、家計簿と資産状況を公開していきます!
9月の家計簿
9月の収入
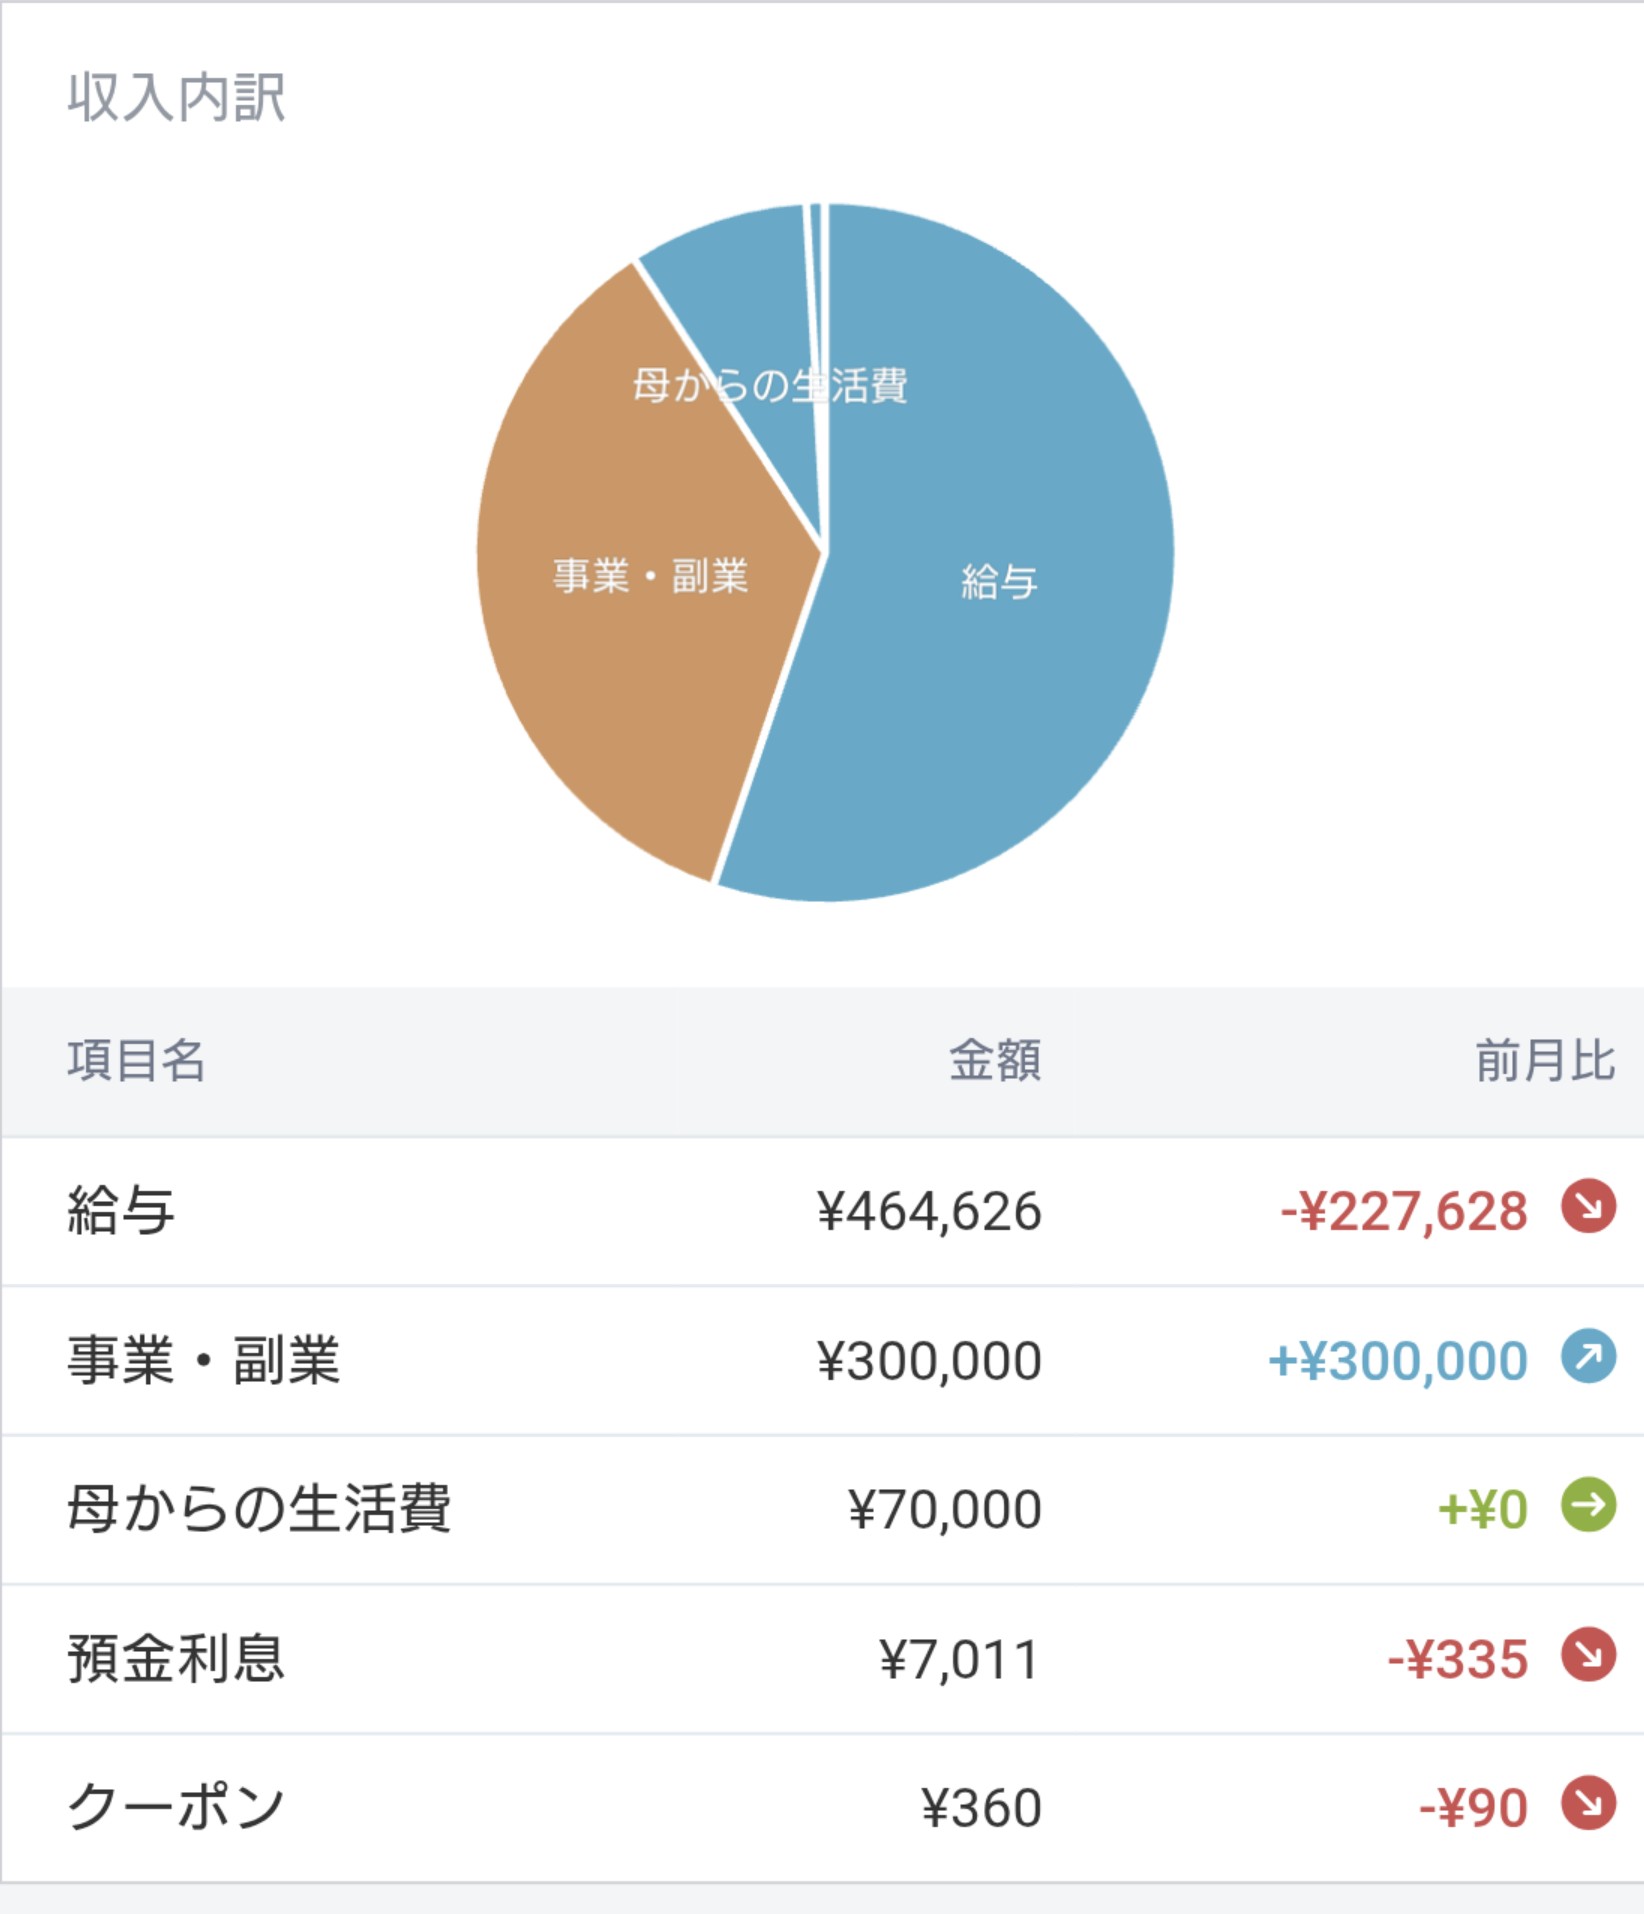
収入内訳詳細(※株の配当金は収入に含めていません)
- 緋色の給与 283,012円
- 妻の給与 181,614円
- 副業(妻のせどり)300,000円
- 母からの生活費 70,000円
- 預金利息 7,011円
- クーポン 360円
合計841,997円
今月は妻のせどりによる副業収入が、なんと300,000円もありました!正確には売上を上げていた分を一部妻の口座に入金した分です。
おかげで世帯収入は841,997円と、ボーナスのない月としてはかなり多い結果となりました。本業以外にも収入源があるというのは、やはり心強いですね。
FIREを目指す上では、投資による資産形成だけでなく、入金力を高めることも大切だと改めて感じます。
9月の支出
前提条件(我が家の状況)
- 我が家(妻、子供達含め5人家族)は、現在緋色の実家で生活しています。実家では緋色の母と一緒に生活していますが、母とは家計は別にしています。
実家暮らしの為、我が家の支出には水道光熱費や食費の一部が含まれていません。その代わりに、母に月々7万円を家賃として渡すことになっています。※2024年途中から実家を引き継ぐことになりました。水道光熱費等の全ての費用を負担する代わりに、母から毎月7万円を家賃として頂くようなりました。
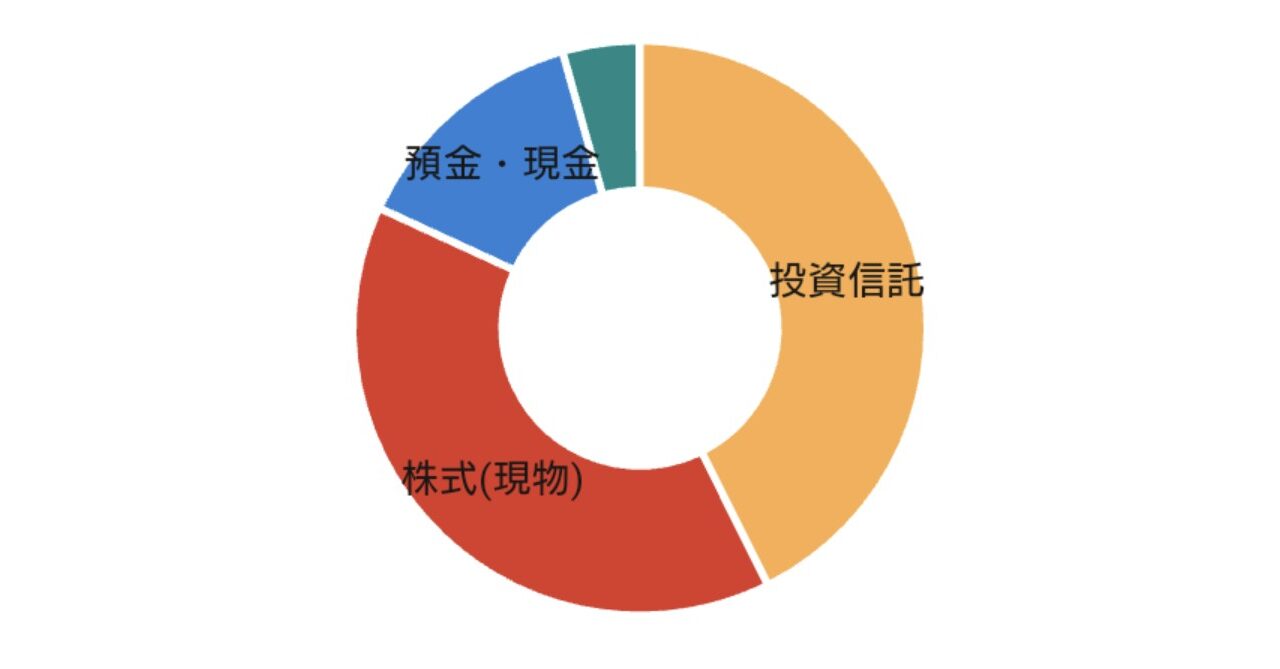
- 「現金・カード」の項目には、毎月楽天キャッシュ(クレジットカード)で投資信託を購入した分(夫婦で10万円分)が含まれています。本来ならば貯蓄扱いなのでしょうが、グラフには支出として表示されてしまいますので、貯蓄には含めていません。
- 食費に関しては、自分達だけでの外食や母に御馳走したもの等は、区別せずに家計に含まれています。(それ以外は結構グレーですが……)
- 自販機等、領収書が出ない少額の買い物は家計簿には入っていません。その代わり毎月末に、保有している現金(財布)の分をマネーフォワードに入力し直して調整しています。
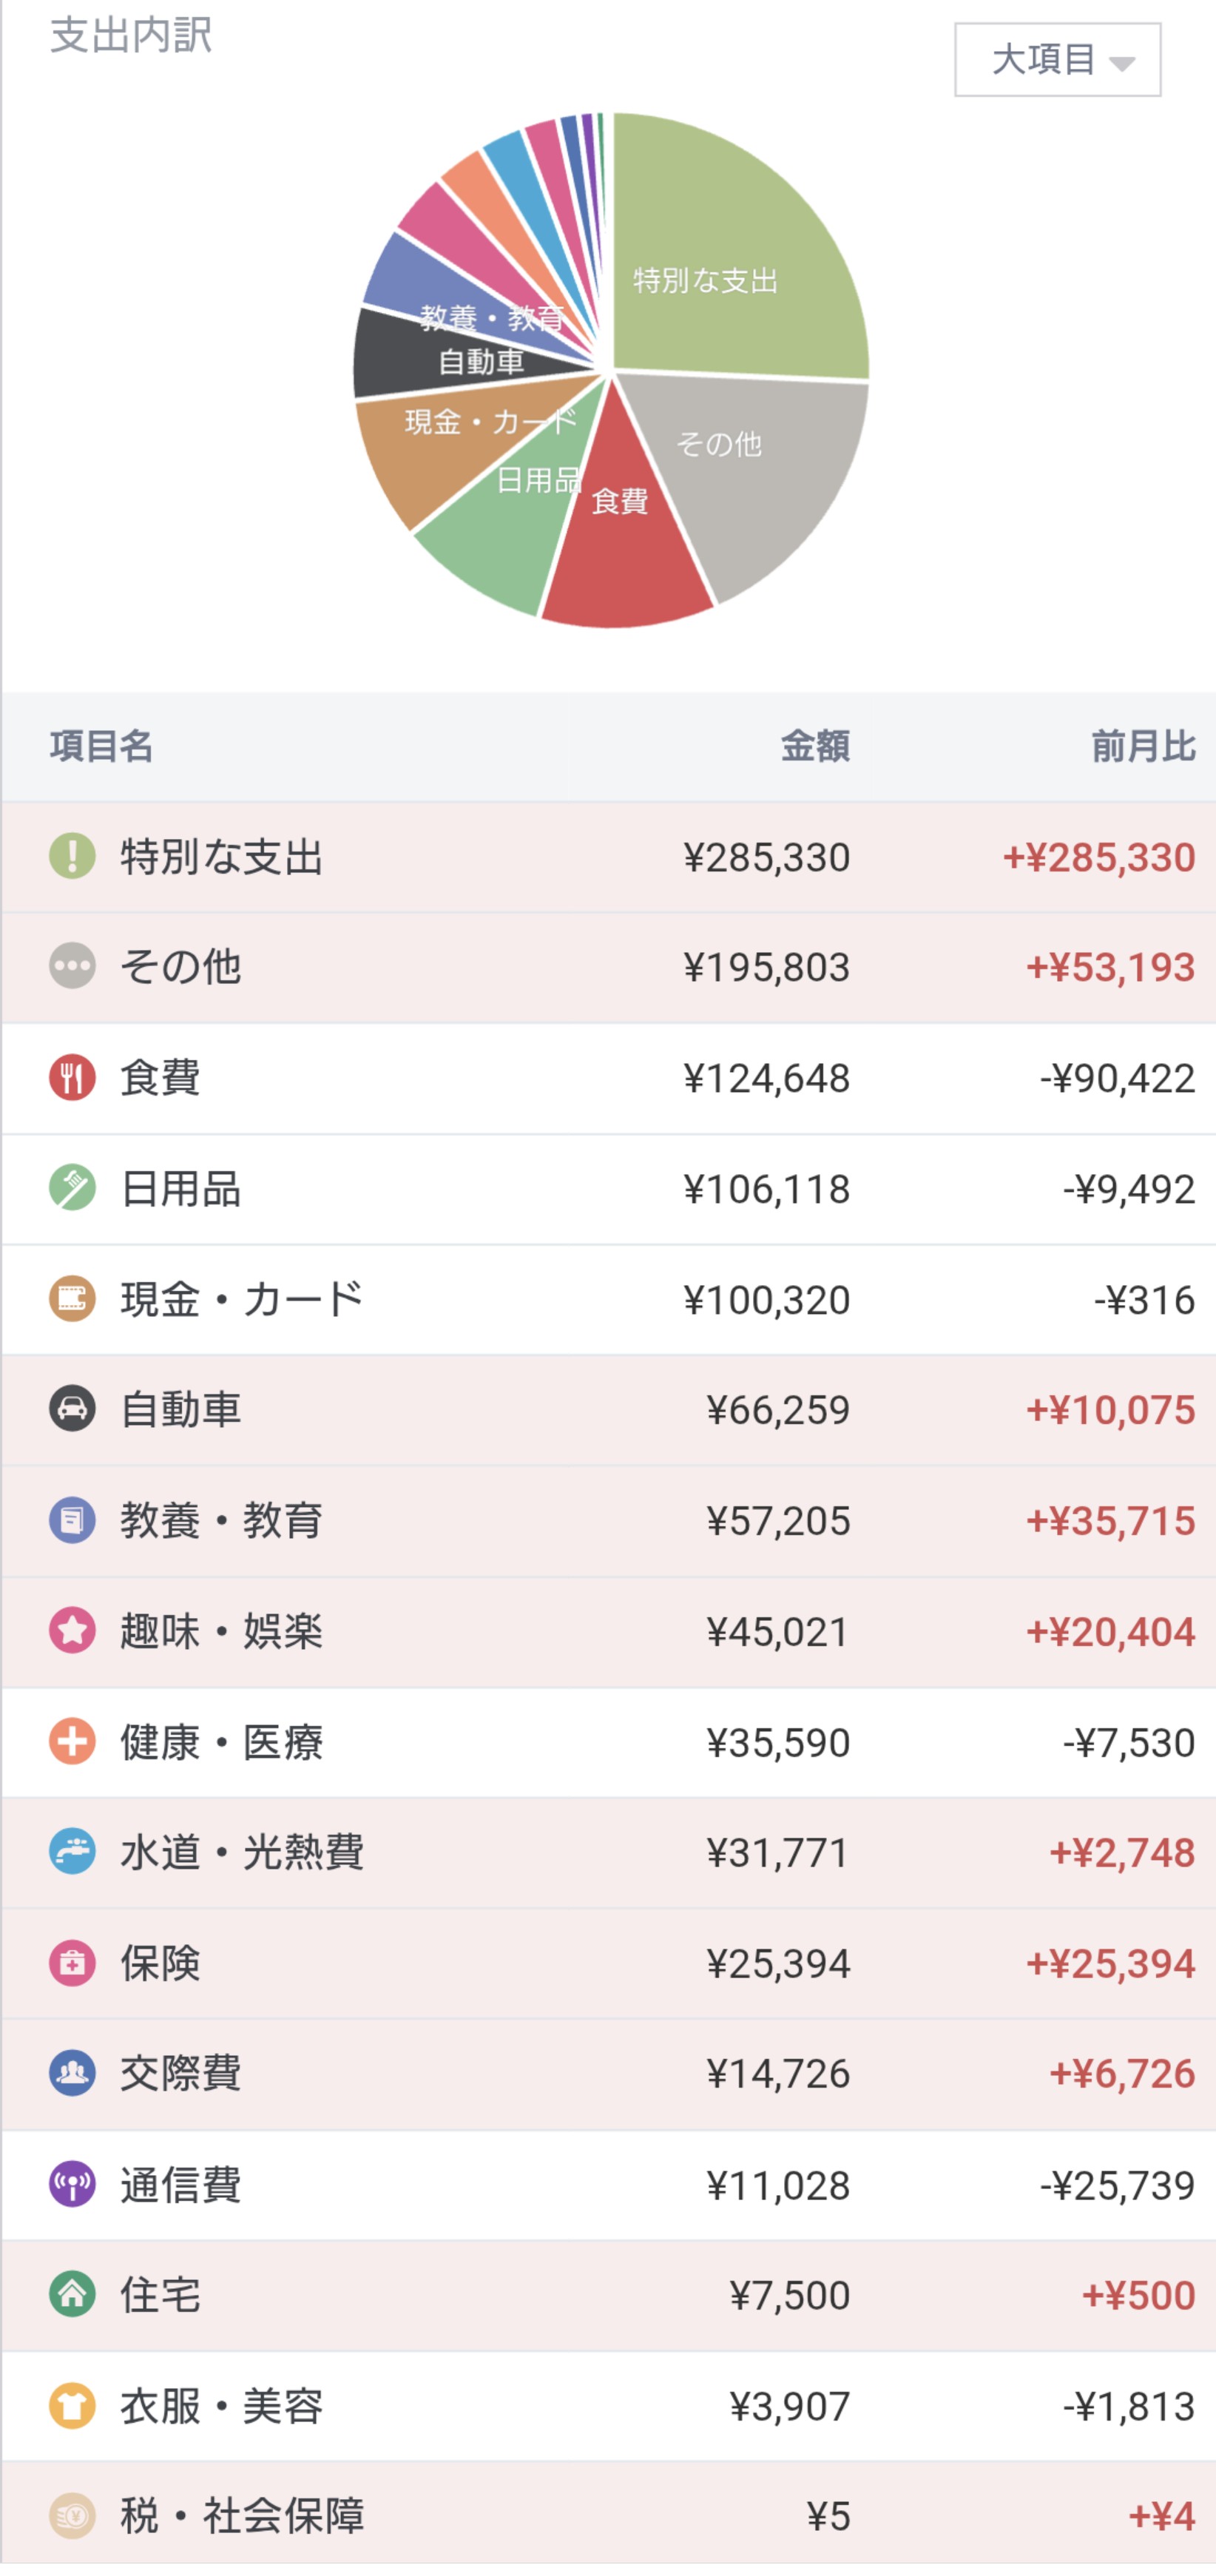
今月の支出は、なんと1,110,625円となりました。100万円超えです……。
その大きな原因が、井戸水を汲み上げるポンプの故障です。
我が家では生活用水に井戸水を使用しているため、ポンプが故障すると日常生活に大きな影響が出てしまいます。
当然、交換しないわけにもいかず、かかった費用は285,330円!
約28万5千円もの出費は、さすがに痛いですね……。
持ち家は賃貸と違って、こうした設備の修繕費を自分たちで負担しなければなりません。
住宅ローンや固定資産税だけでなく、設備の維持費についても考えておく必要があると改めて実感しました。
9月の収支成績
今月の成績はこんな感じでした。
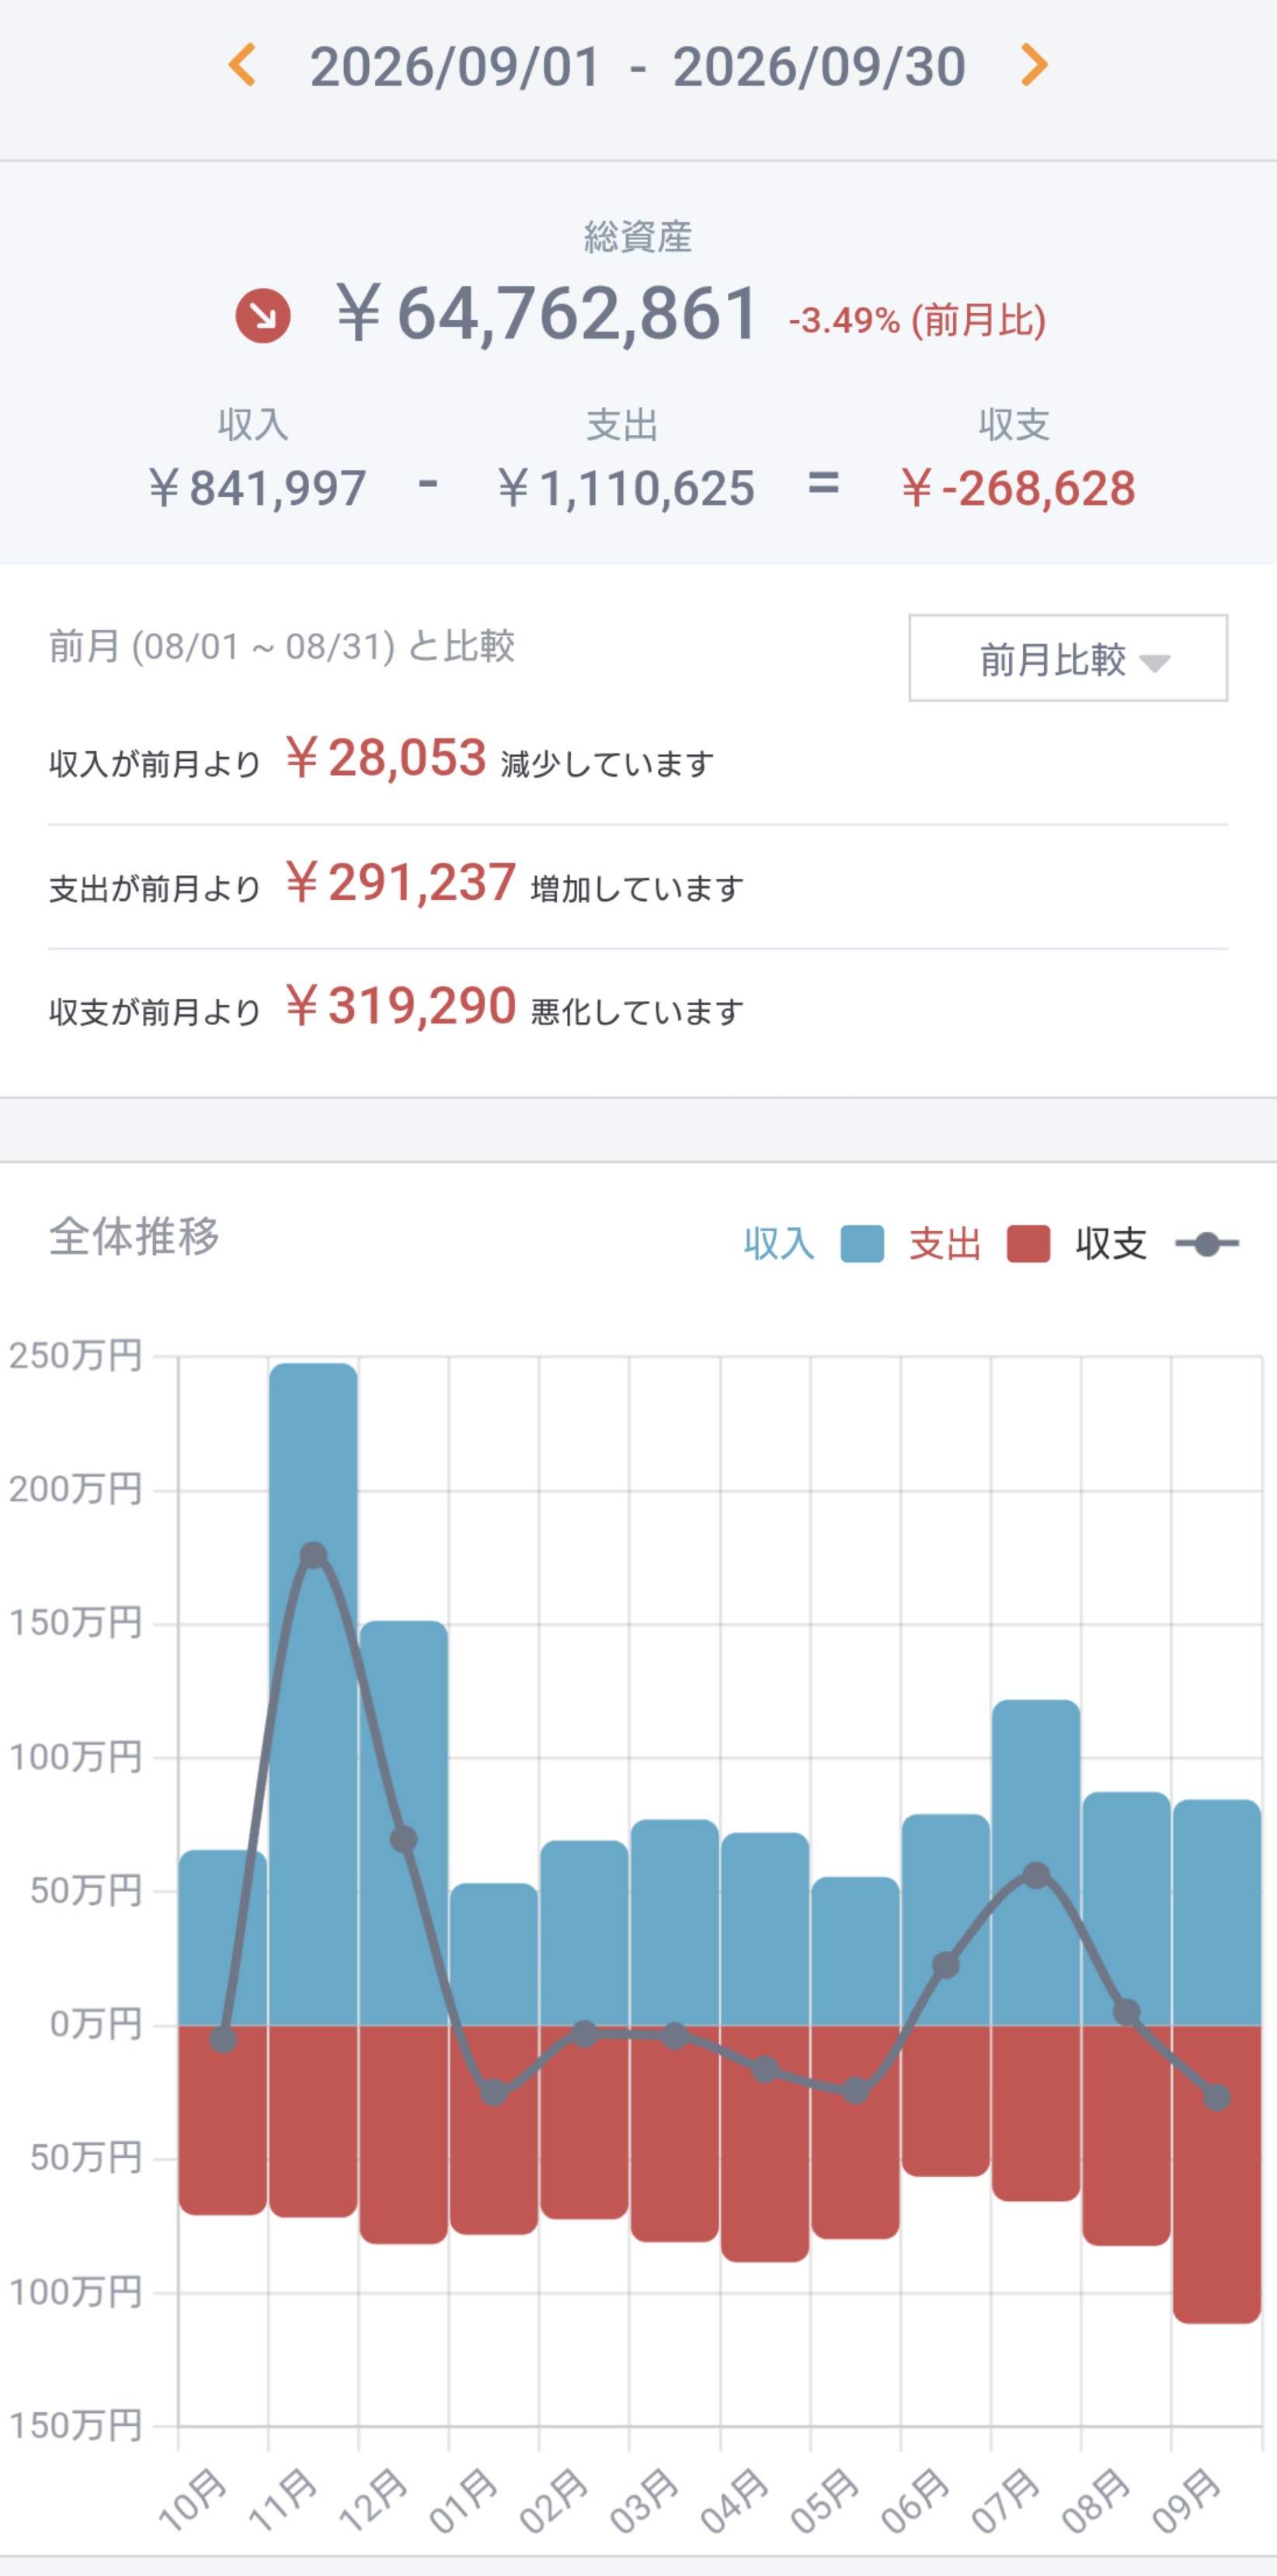
6月から続いていた黒字記録も、残念ながら今月でストップとなりました。4か月ぶりの赤字です。
赤字額は268,628円と、なかなかの金額になってしまいました。
ただし、今回の井戸水ポンプ交換費用285,330円がなければ、16,702円の黒字だった計算になります。
つまり、ポンプ交換が今回の赤字の決定打になったということですね。
せっかく妻の副業収入が30万円もあったのに、それでも赤字になってしまうとは……。
住宅設備の故障はいつ発生するか分かりませんので、今後も突発的な支出に備えておきたいと思います。
9月の貯蓄率
では、9月の貯蓄率を見て行きましょう。
9月の貯蓄率は、841,997円(収入)-1,110,625円(支出)=-268,628円(貯金)なので、
-268,628円/841,997円×100=-31.90367662≒-31.91でした。
現在の資産状況(2026年10月15日現在)
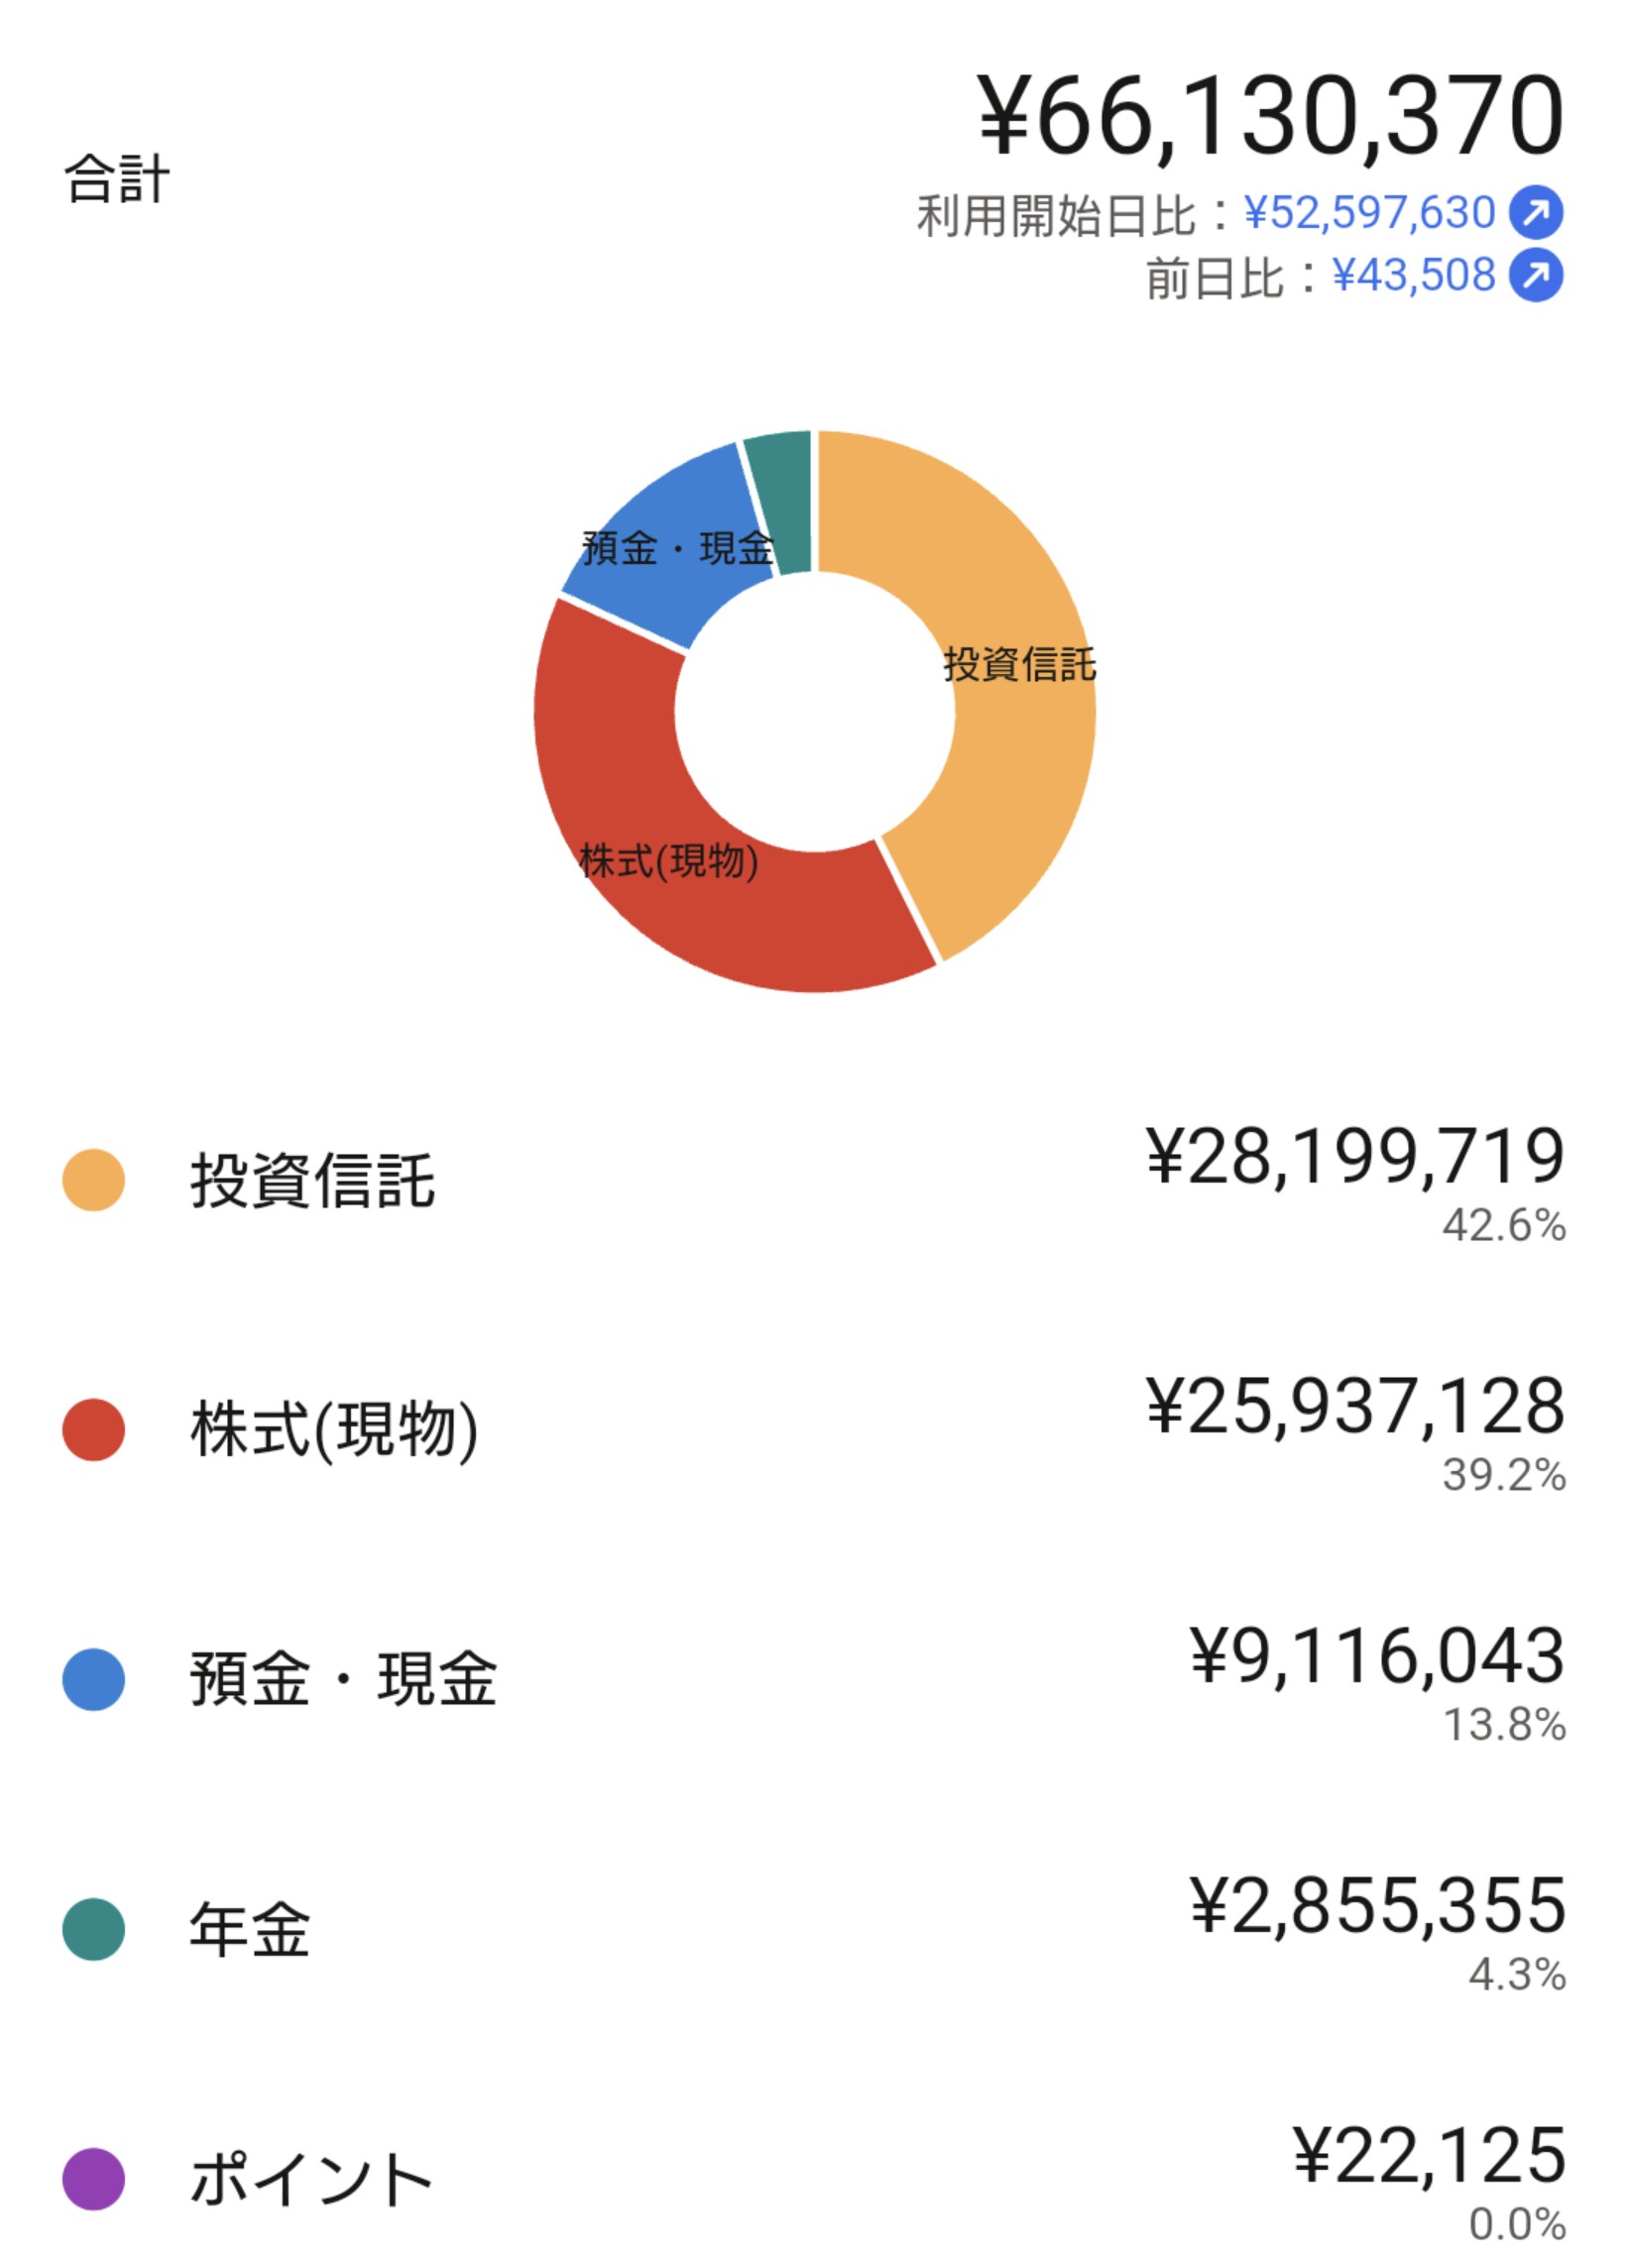
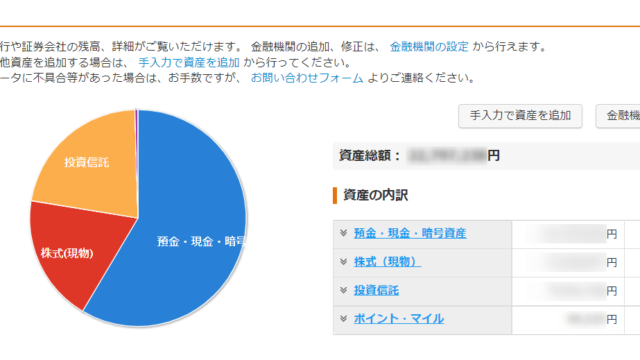
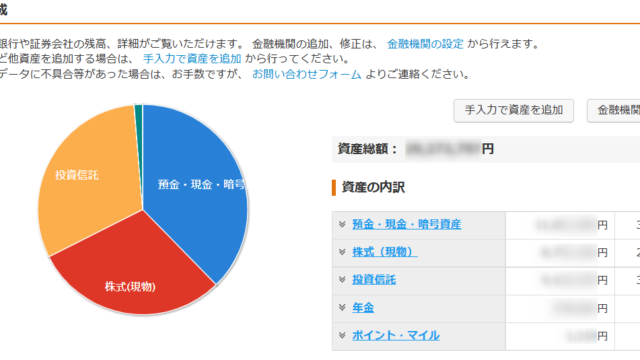
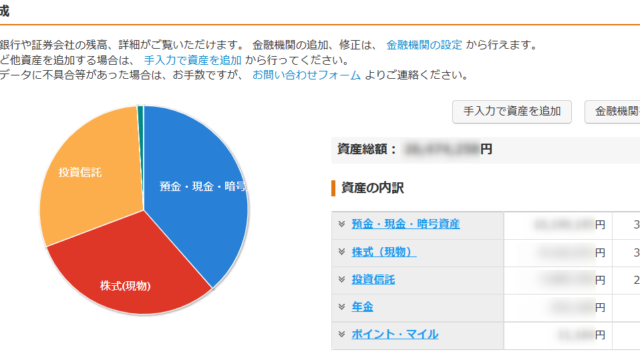
9月の家計は大赤字となってしまいましたが、資産形成については引き続き前進しています。
最近は株価や為替の影響によって、保有資産の評価額が大きく変動するようになってきました。
資産額が増えてくると、毎月の給与から貯蓄できる金額よりも、株価の変動による増減の方が大きくなることも珍しくありません。
これが資産形成の面白いところであり、怖いところでもありますね。
相場が好調な今こそ、浮かれずに投資を継続していきたいと思います。
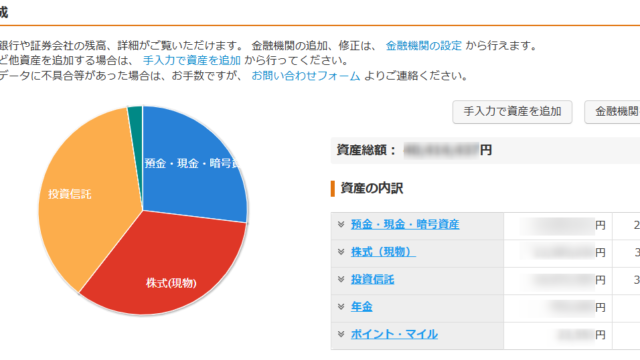
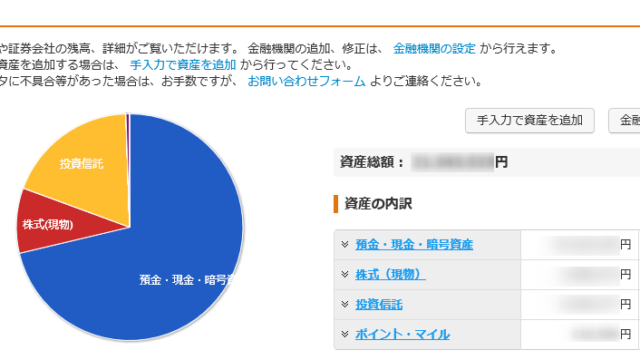
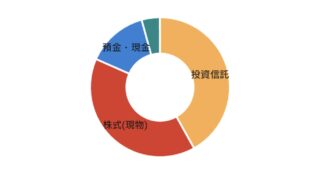
資産構成及び時系列推移(過去1年)
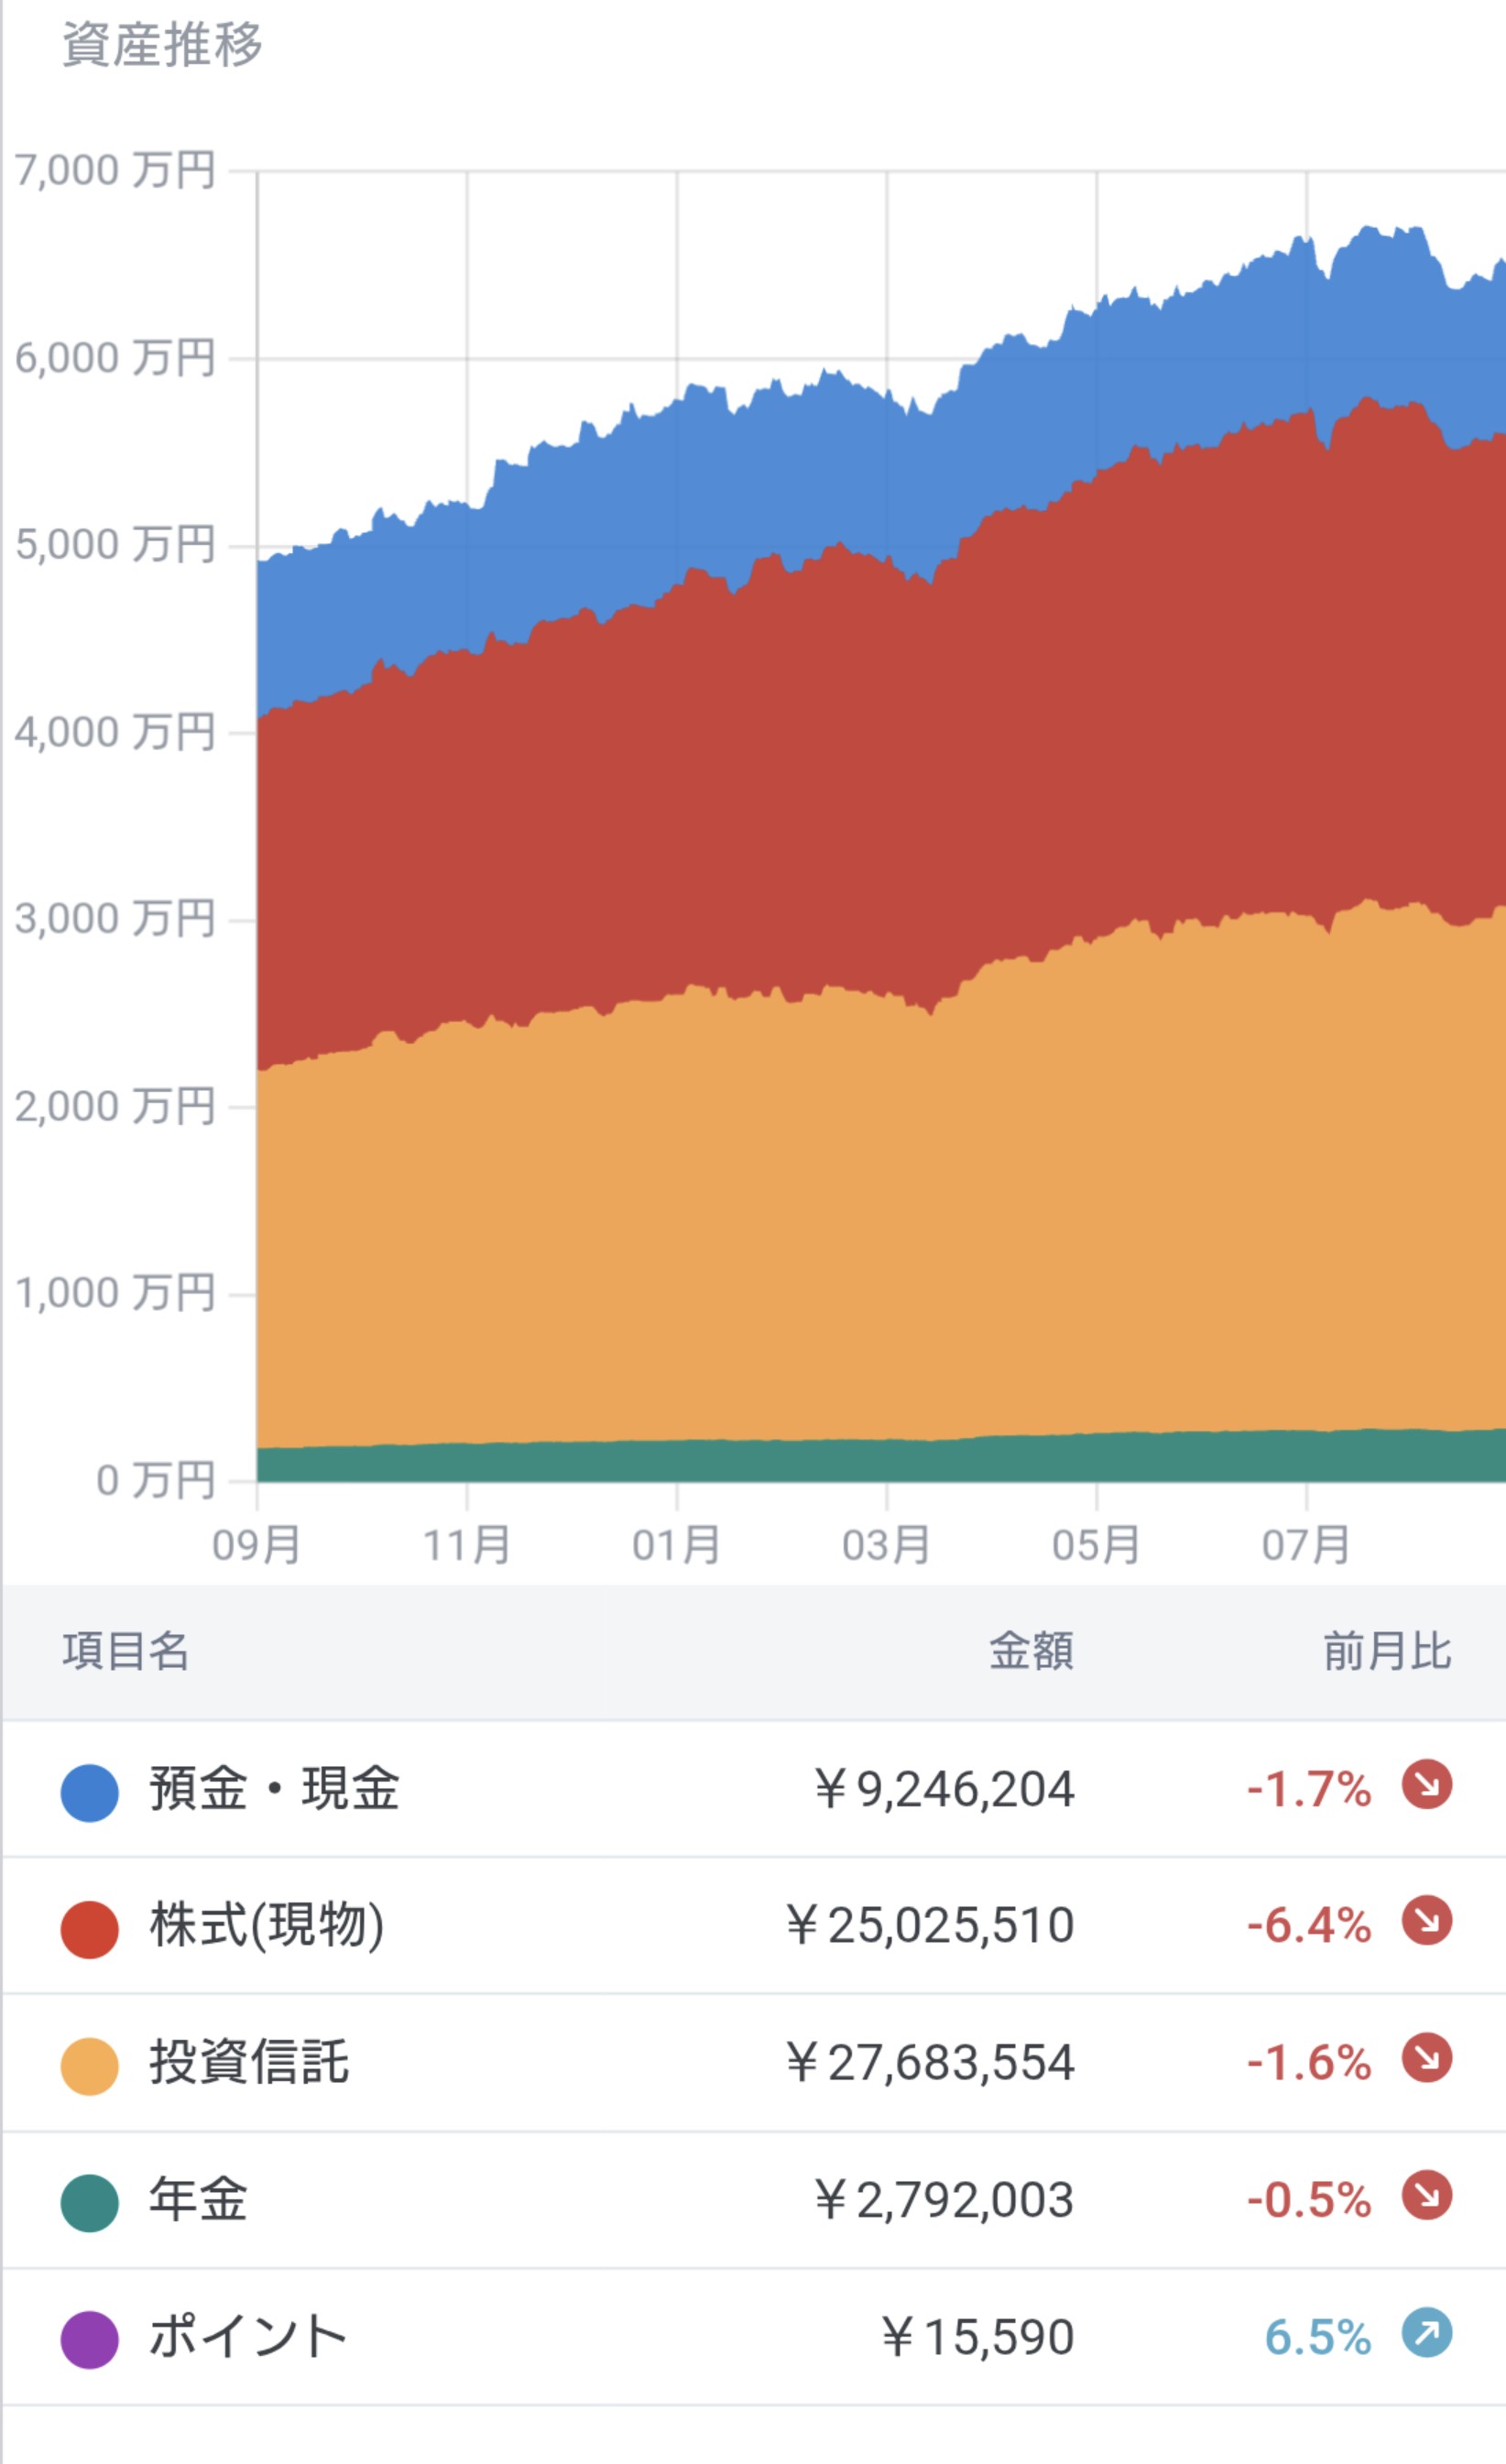
過去1年間の資産推移を振り返ってみると、相場の上下を繰り返しながらも、着実に資産を積み上げてきたことが分かります。
最近は特に株式市場の上昇による恩恵が大きく、積立投資だけではなかなか到達できないような資産増加を経験しています。
もちろん、今後も同じペースで増え続けるとは限りません。
むしろ、これだけ好調な相場が続くと、いつ大きな調整が入ってもおかしくないと感じています。
それでも長期投資を基本としている以上、相場を予想して売買するつもりはありません。
今後もコツコツと積立を続けていきます。
現在のポートフォリオ(2026年10月15日現在)
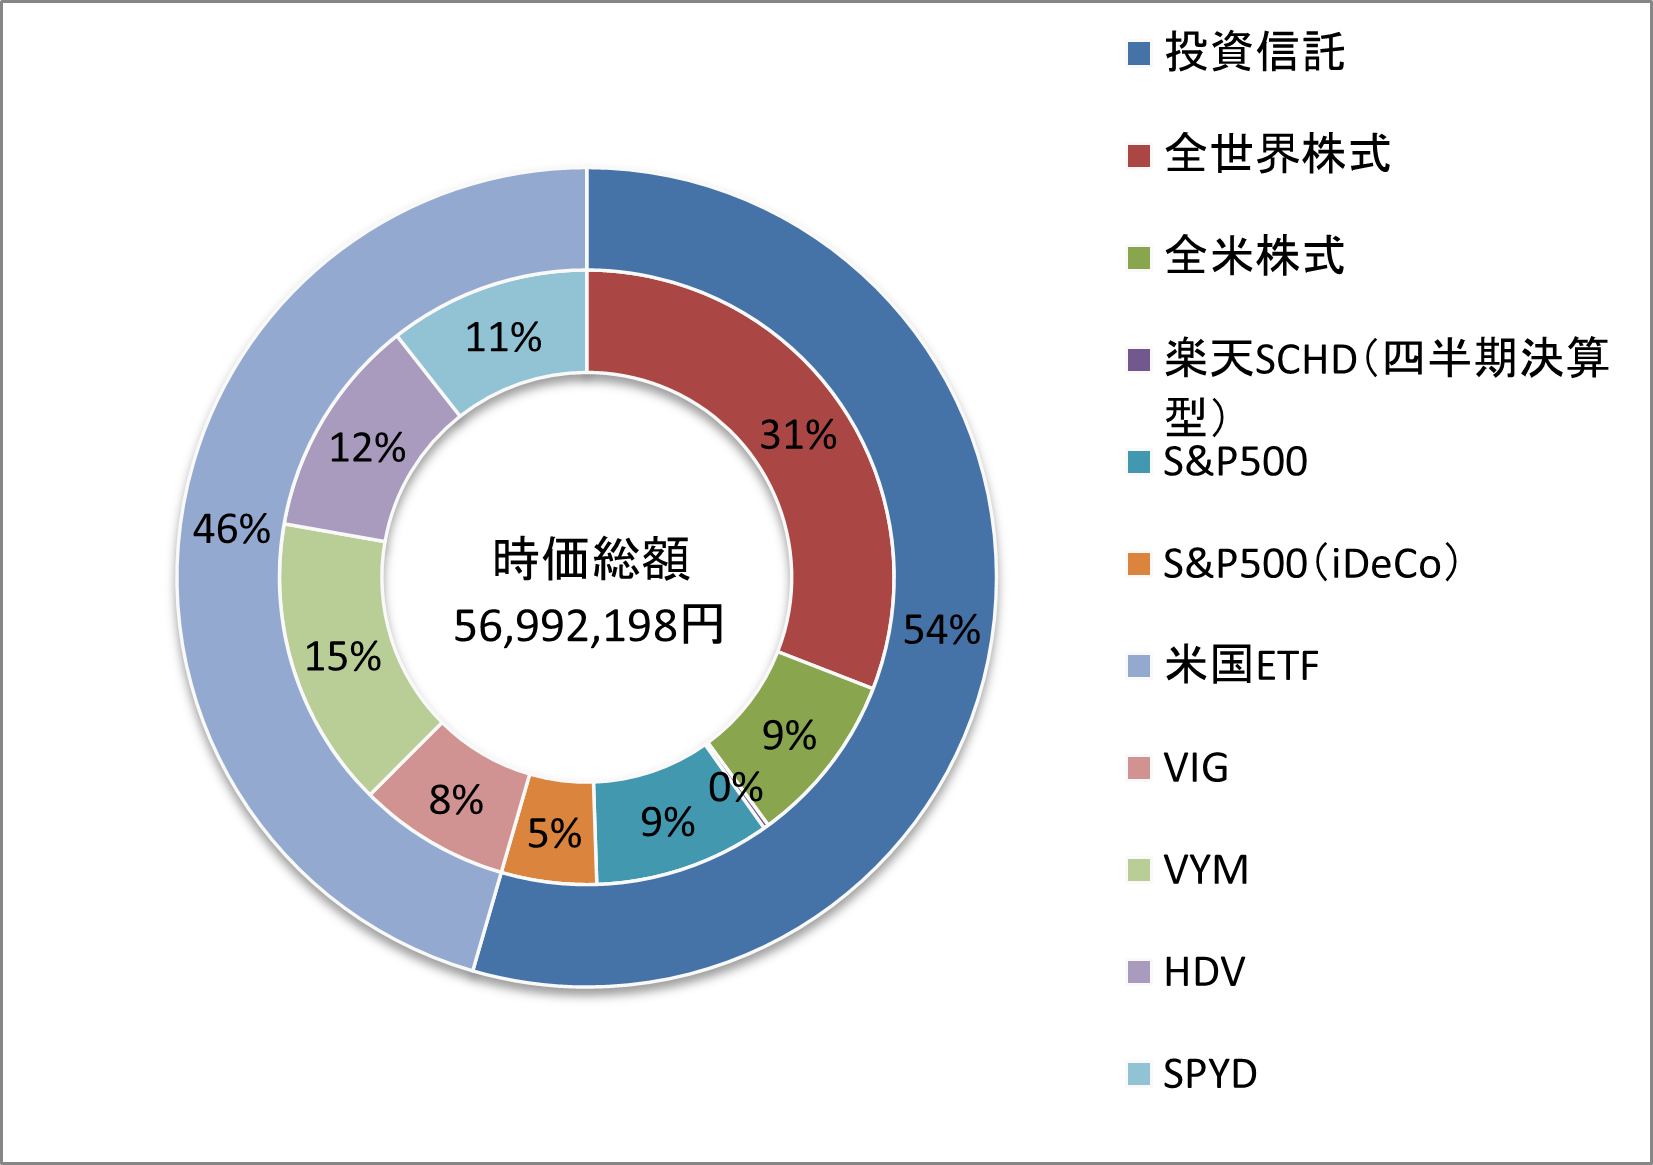
今月は以下のように買付をしました。
投資信託
- 楽天VTI:50,000円(妻のつみたて投資枠を楽天カードで自動買付)
- 楽天SCHD(四半期決算型):50,000円(妻の成長投資枠を楽天カードで自動買付)
- S&P500:50,000円(緋色のつみたて投資枠を楽天カードで自動買付)
米国ETF(※金額指定(米ドルで各銘柄500USD)で買付をしています)
- SPYD:45.47USD×10株(妻の成長投資枠で自動買付)
- VIG:233.38USD×1株(緋色の成長投資枠で自動買付)
- VYM:155.20USD×2株(緋色の成長投資枠で自動買付)
約定日の為替レート158.29円/1USD(2026年10月2日現在)
今月も予定通り、投資信託と米国ETFの買付を行いました。
先月から購入を始めた楽天SCHDについても、引き続き毎月5万円ずつ積み立てています。
高配当ETFについては、分配金を受け取りながら保有を続ける方針です。
将来のFIRE生活を考えると、資産の成長だけでなく、定期的に入ってくる分配金も魅力的ですね。
ただし、分配金が多ければ良いというわけではありませんので、資産全体の成長とのバランスを考えながら投資を続けていきたいと思います。
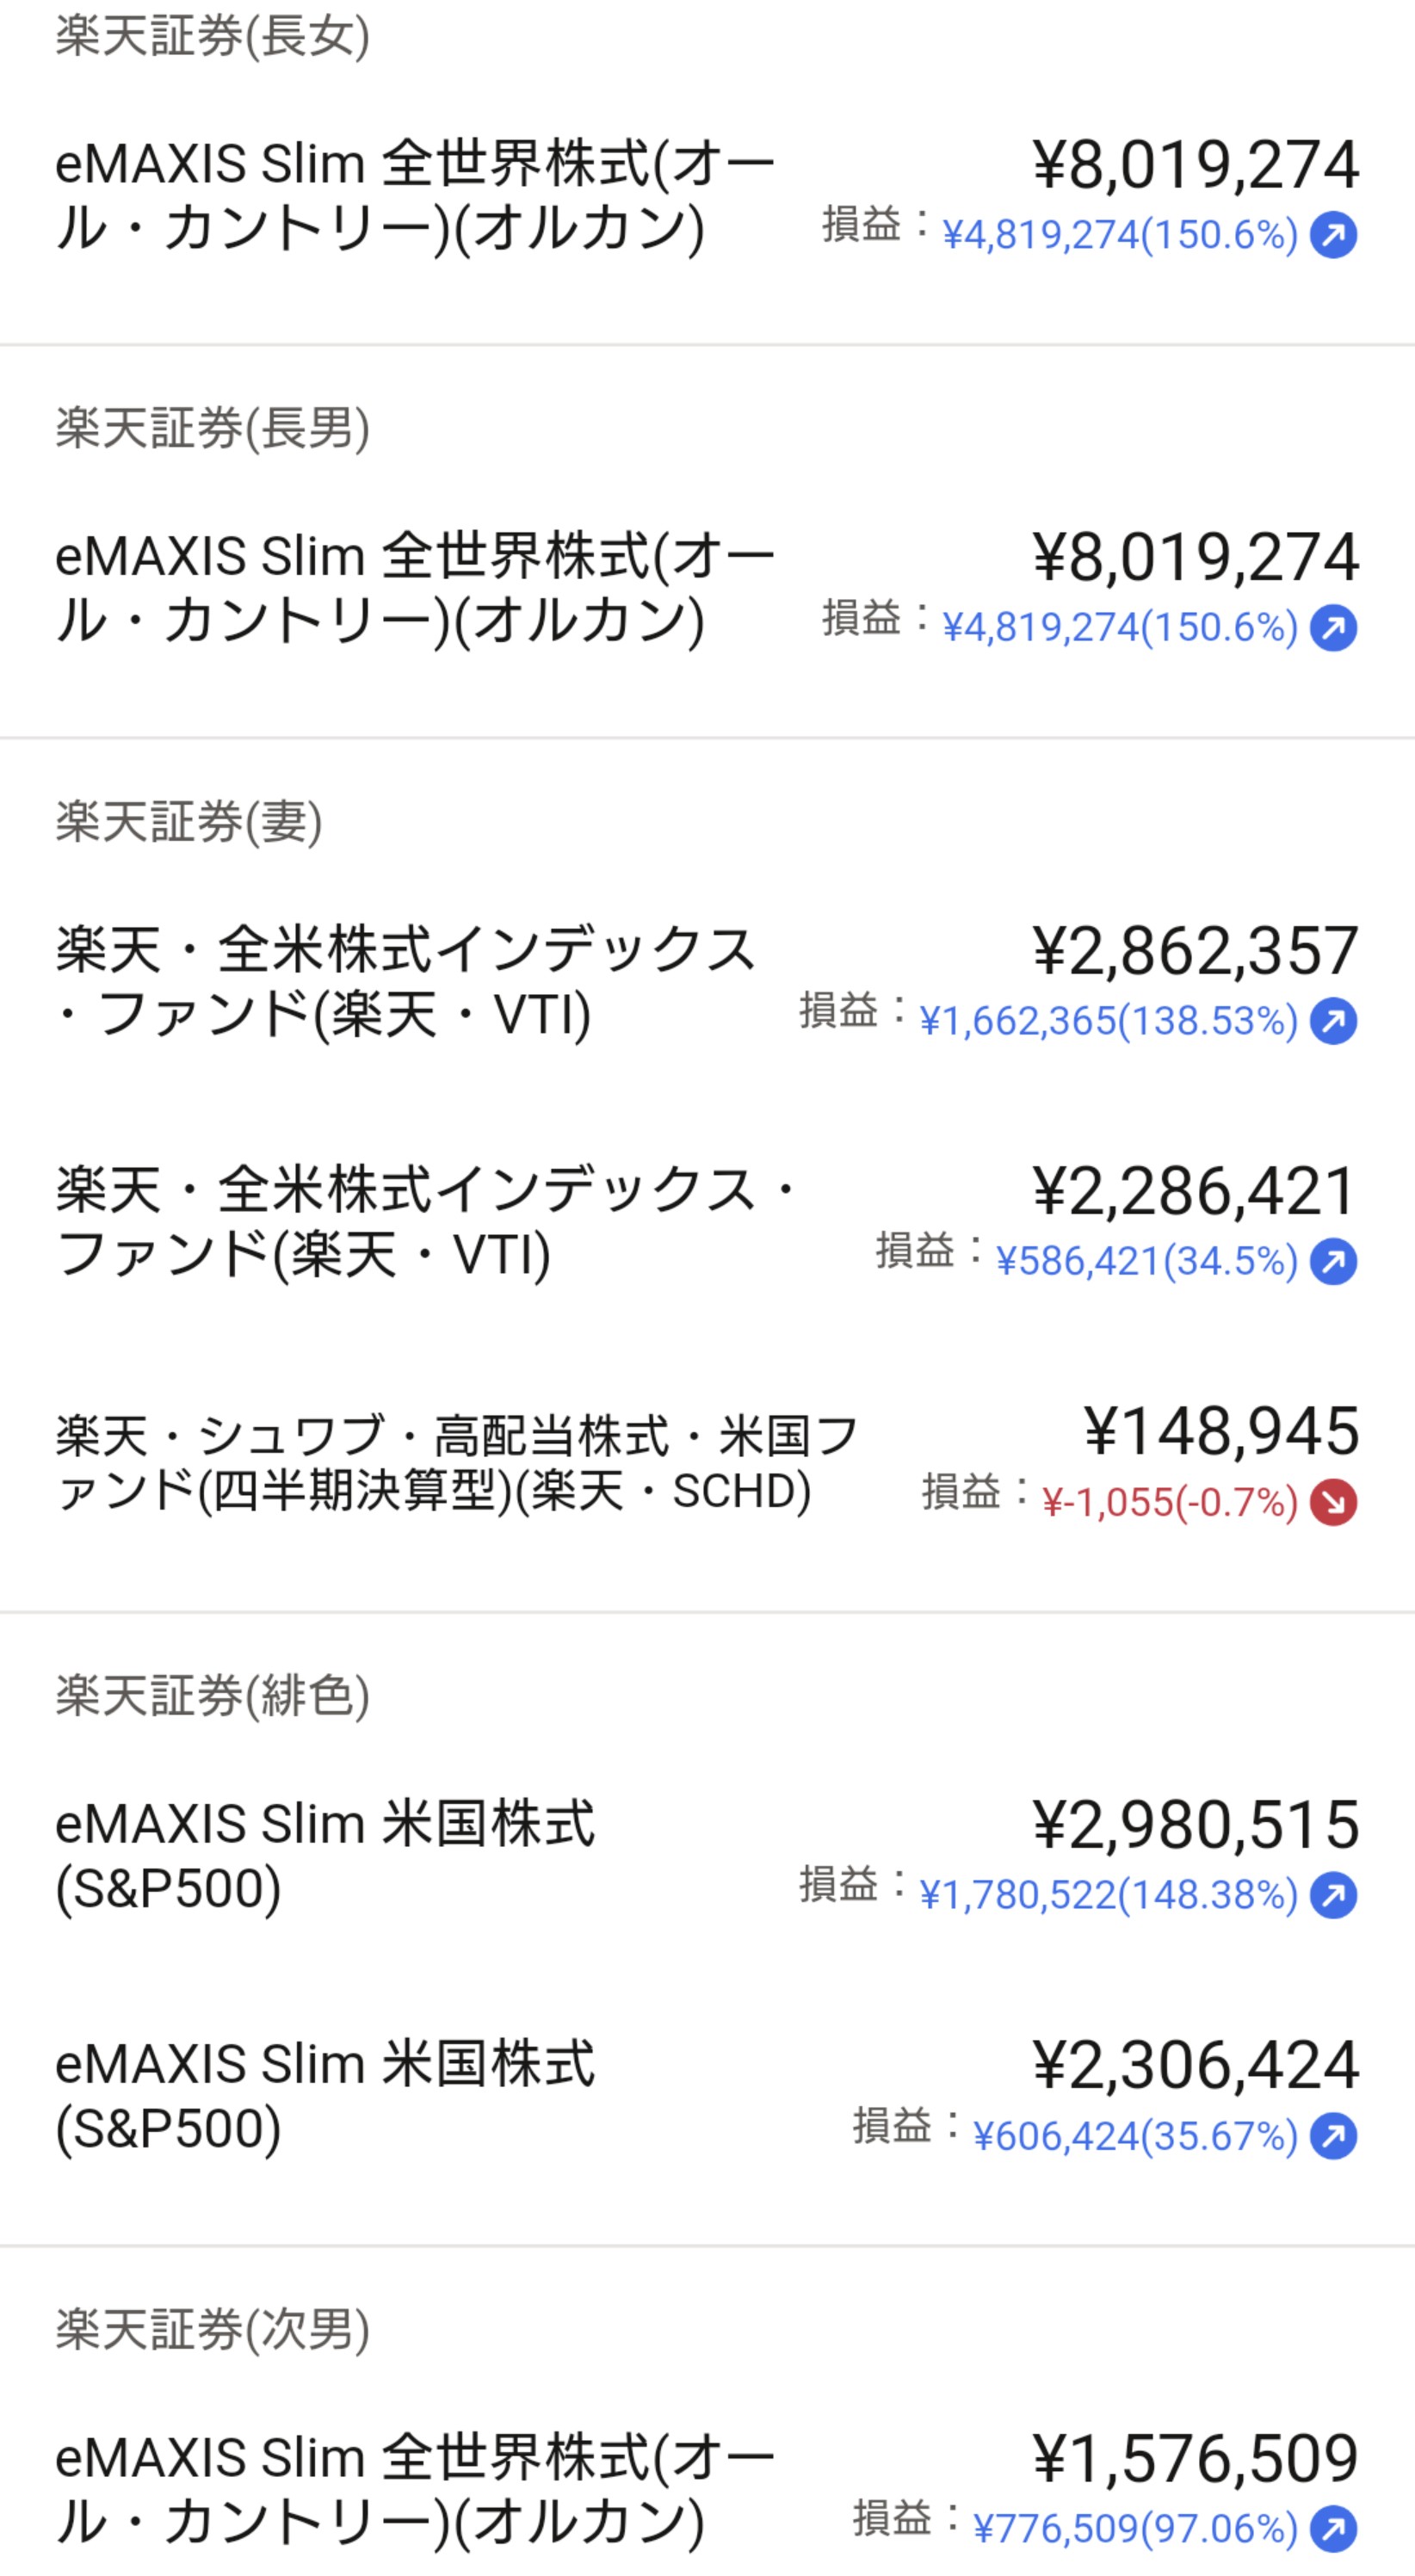
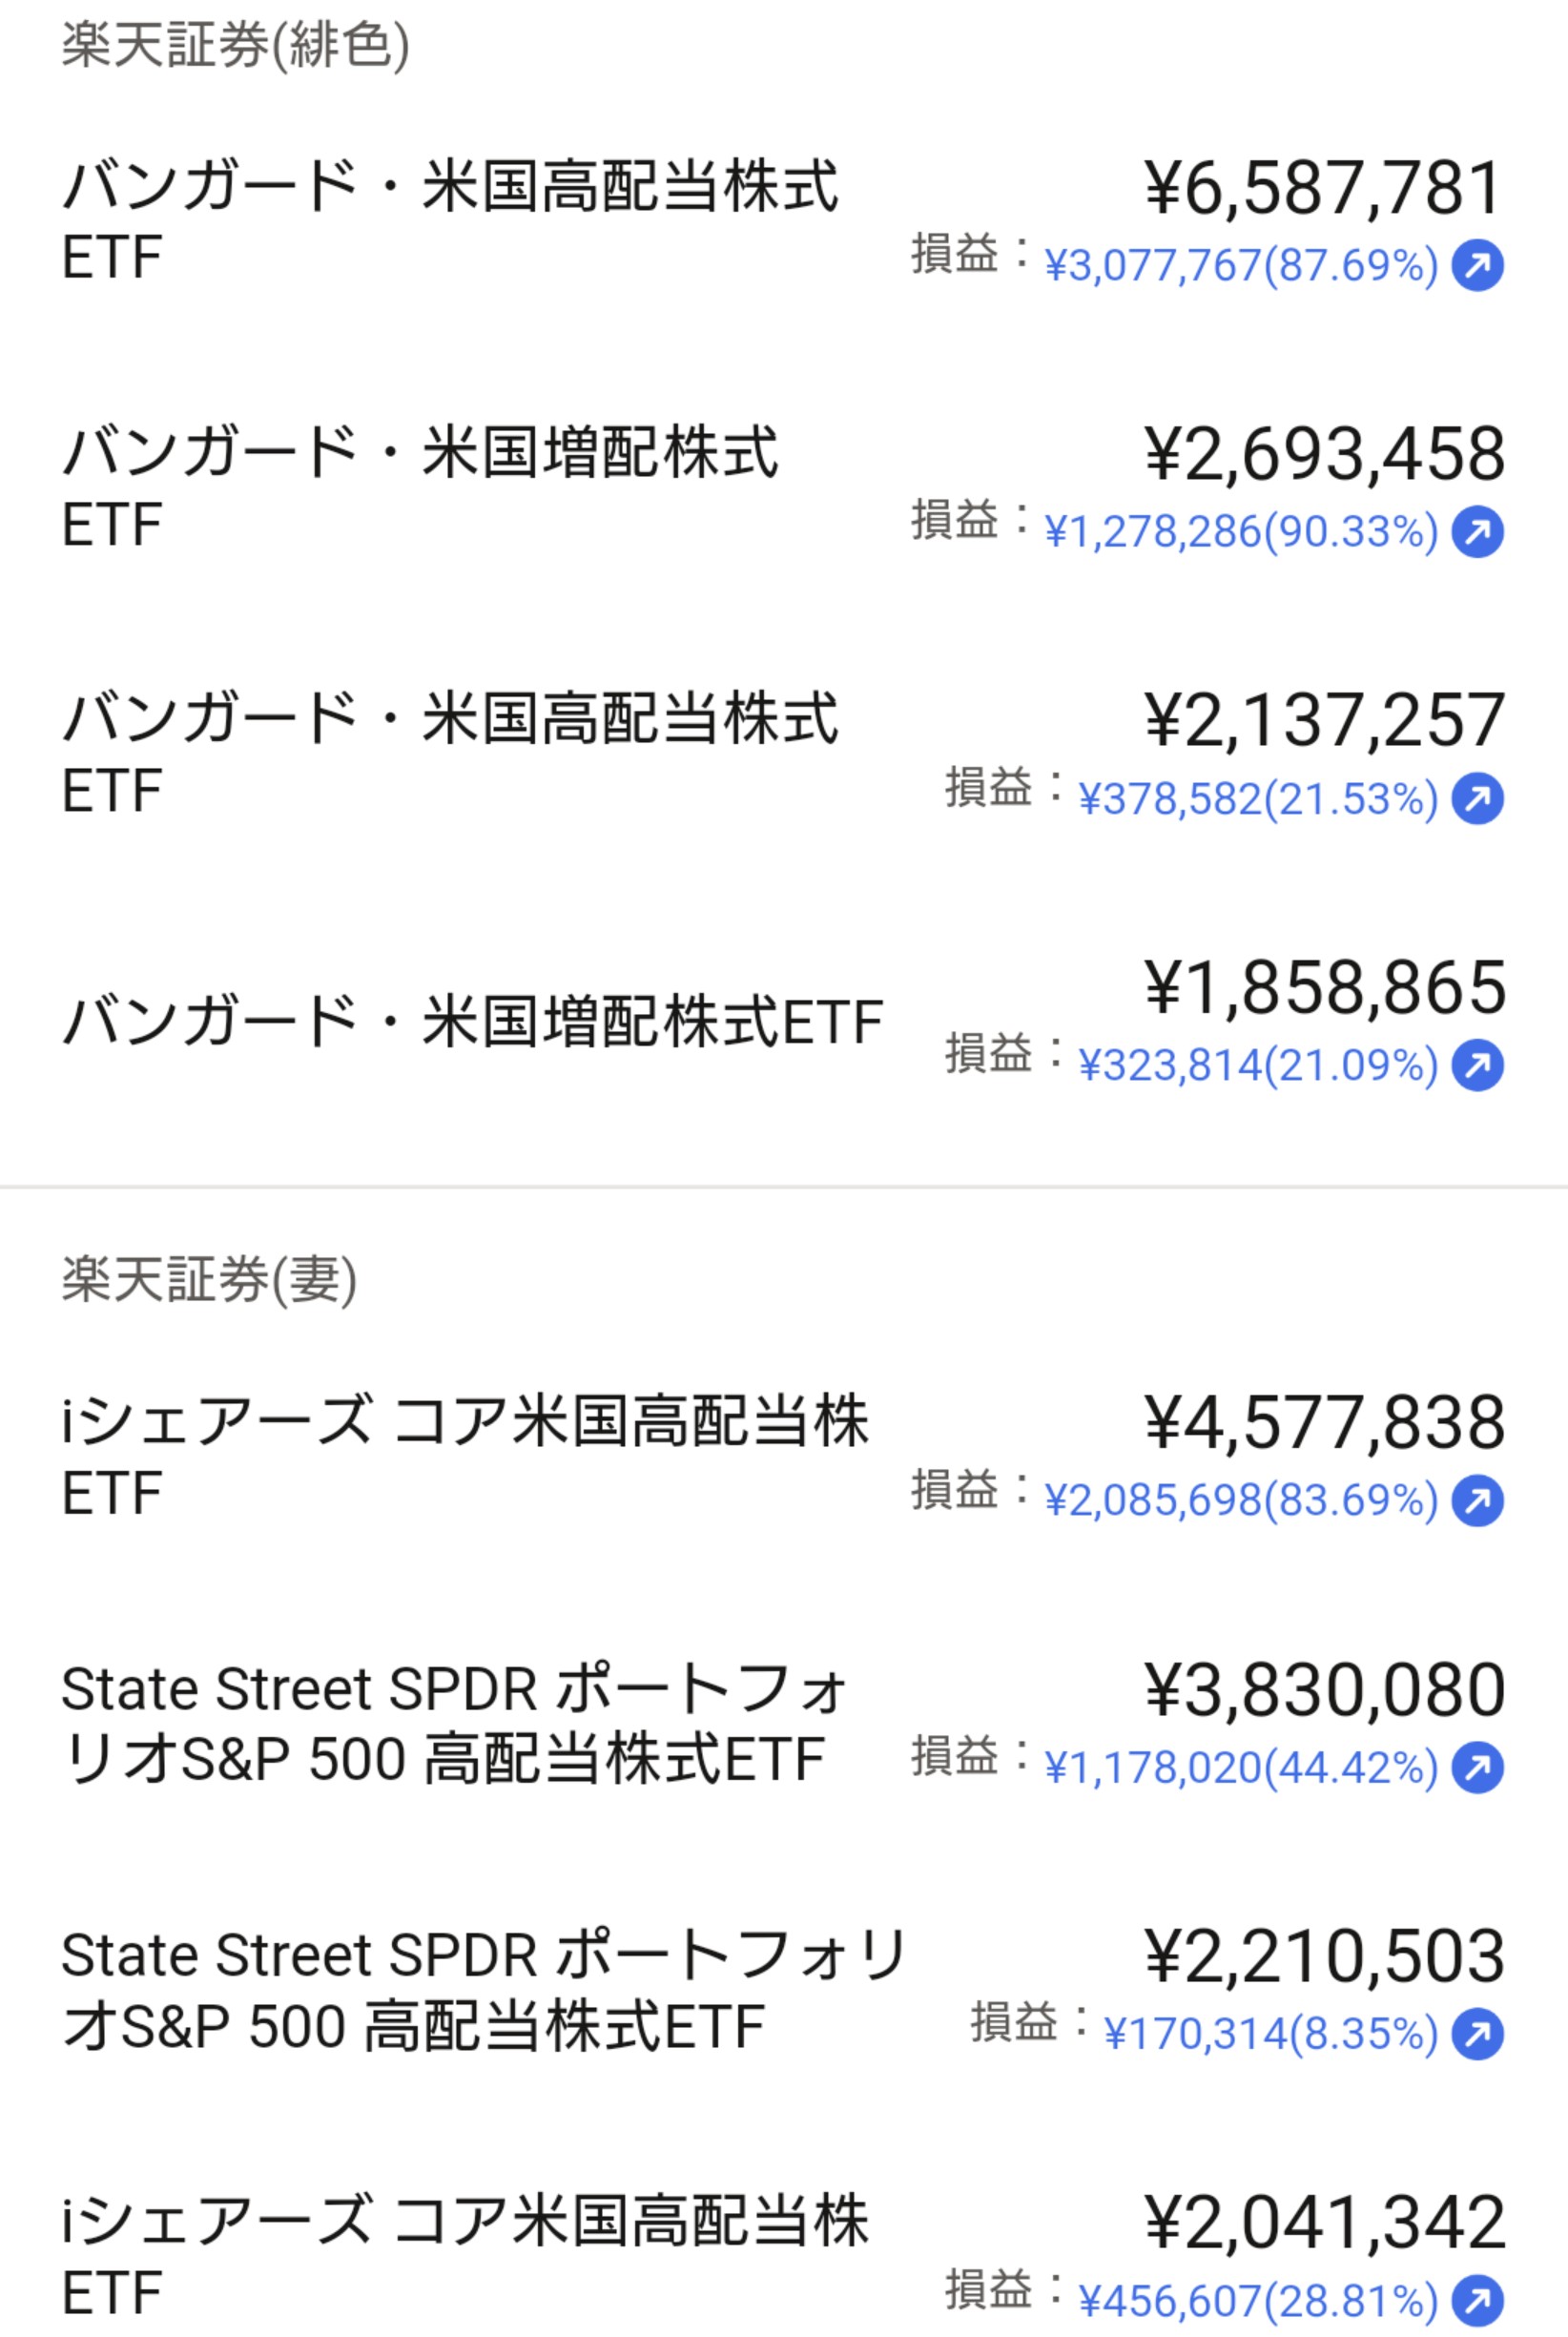
現在保有している株式の状況(2026年9月16日現在)
<投資信託>
<米国ETF>
<iDeCo(投資信託)>
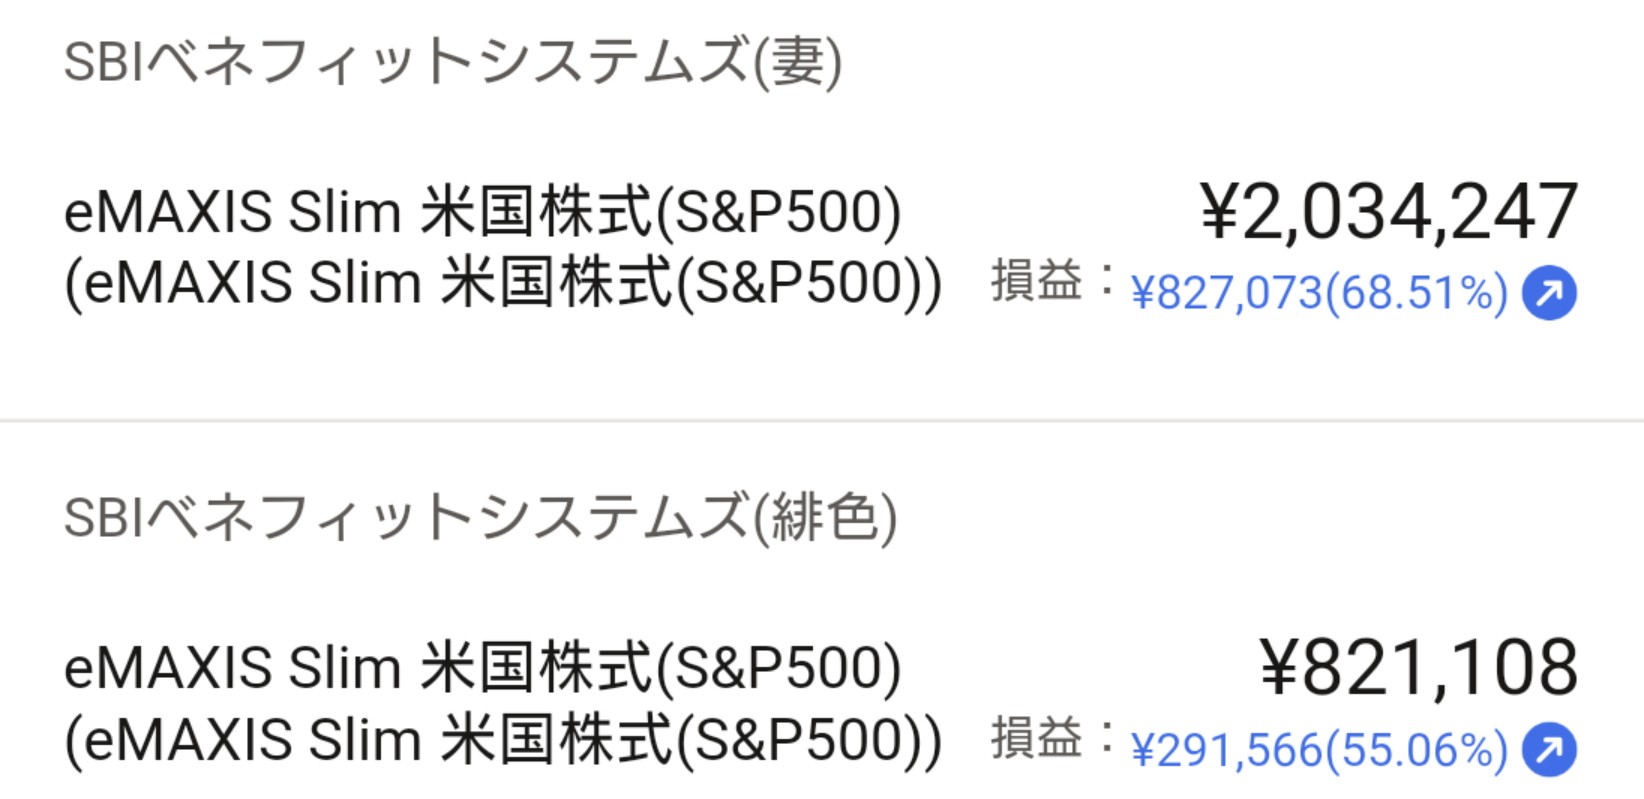
保有している投資信託や米国ETFについては、引き続き長期保有を基本としています。
最近は評価額の増加が目立ちますが、これも株式市場が好調だからこそ。
相場が下落すれば、当然ながら含み益も減少してしまいます。
今の評価額に安心しすぎず、今後も無理のない範囲で積立投資を続けていきたいですね。
現在のFIRE達成率
FIRE達成率のルール
- 大前提として、年間の支出≦年間の配当金となればFIRE達成とする。
- FIRE達成度は、年間の配当金/年間の支出×100=FIRE達成率(%)で表す(計算後に小数点第二位で切り捨てる)。
- 2020年の年間支出450万円を基準として、そこに現在までの毎月の支出を加算し、2020年1月からの経過月数で割った平均月間支出を算出する(小数点以下は切り上げる)。それを12倍(1年分)にしたものを年間支出とする。よって、年間支出は毎月算出するたびに変動する。 ・450万円(2020年の年間支出)+現在までの毎月の支出/2021年1月からの経過月数=平均月間支出 ・平均月間支出×12ヵ月(1年)=年間支出(毎月変動する)
- 楽天SCHDを除く投資信託は、配当金が無いので、4%ルールにより取り崩すと仮定した金額を配当金とみなす(計算後の値の小数点以下は切捨てる)。 尚、投資信託にはFIREを目的としている性質上、iDeCoの分は含めない。
- ETF自体と楽天SCHDは、分配金(配当金)を発生させるものなので、基本的には売却しない。つまり、売却益を考慮しない。
- 配当金が日本円以外の場合、為替レートはブログに記載された日を基準とする(計算後に小数点以下を切捨てる)。
- 生活防衛資金(500万円)を含む預金は①の配当金には含めないで計算する。
- 厳密に言えば預金にも利子があるが、あまりに少額なので無視する。
まずは②より、現時点の年間支出を算出します。
42,572,935円(2021年1月~2026年8月)+1,110,625円(9月)=43,683,559円
43,683,559円/81カ月(2020年1月からの経過月数)=539303.1975≒539,304円(平均月間支出)
1年に換算すると、539,304円×12ヶ月=6,471,648円(年間支出)
続いて、年間配当金を算出します。
- 為替レート:157.99円/1USD(2026年10月15日現在)
- 緋色の分配金:953.10USD 妻の分配金:1701.02USD(2026年10月15日現在)
- 全ての米国ETFの分配金:419,324円 (2654.12USD×157.99=419324.41880)
- iDeCoと楽天SCHDの全ての投資信託を「4%ルール」で取り崩した場合の値1,122,030円(28,050,774円×4%=1122030.96円)
- 楽天SCHDの分配金 357円
①+②+③=1,541,711円(年間配当金)
現在のFIRE達成率は、
1,541,711円(年間配当金)/円6,471,648(年間支出)×100=23.82254103≒23.82%(FIRE達成率)
9月の振り返りと今後に向けて
9月は妻のせどりによる副業収入が30万円もあり、収入面では非常にありがたい1か月となりました。
しかし、井戸水ポンプの故障という思わぬトラブルが発生……(;´Д`)
交換費用として285,330円もの出費があり、結果として268,628円の赤字となってしまいました。
ポンプ交換がなければ16,702円の黒字だっただけに、何とも悔しい結果ですね……。
ただ、今回のような出費は生活していく上で避けられないものです。
改めて、持ち家の維持費について考えさせられました。
特に完全FIREを目指している我が家にとって、こうした突発的な修繕費は無視できません。
毎月の生活費だけでなく、将来の住宅設備の交換や修繕費についても、しっかり備えておく必要がありそうです。
一方で、資産形成については順調に進んでいます。
FIRE達成率は先月の22.82%から23.82%へ上昇しました。
ついに目標の4分の1となる25%まで、あと少しです。
もちろん、これは我が家独自の計算方法によるものですし、今後も順調に増え続ける保証はありません。
それでも、少しずつ目標に近づいていることは素直に嬉しいですね。
家計の赤字は反省しつつも、今回のような突発的な支出に対応できる資金を確保しながら、これからも資産形成を続けていきたいと思います。
目指すは完全FIRE!
焦らず、無理せず、これからもコツコツ積み上げていきます。
今回は以上です。
最後までお読み頂きありがとうございました。
では、また!